


 NI PUB, NI SPONSOR, NI SUBVENTION, SEULEMENT VOUS ET NOUS....SOUTENEZ CE BLOG FAITES UN DON



Quand l’IA commence à concevoir les machines qui l’accélèrent — et devient elle-même la garantie de croissance du système
Note stratégique et philosophique Premium++ — Blog à Lupus / TS2F
Semaine arrêtée au 3 octobre 2026
La semaine dernière, nous écrivions La Sortie de Cage. L’intelligence artificielle cessait progressivement d’être une technologie enfermée dans un écran : Muse commençait à agir pour son utilisateur, Qualcomm poussait les modèles vers la robotique, la biologie devenait informationnelle et l’agent transformait l’intention en action.
Cette semaine, nous passons à l’étape suivante.
L’IA commence à se construire elle-même.
OpenAI s’allie à Synopsys pour développer un modèle spécialisé dans la conception de semi-conducteurs. Amazon signe simultanément avec Synopsys un contrat supérieur à un milliard de dollars afin d’accélérer son custom silicon. AMD rachète World Labs, le laboratoire de Fei-Fei Li consacré à l’intelligence spatiale, afin que les modèles capables de comprendre le monde physique influencent directement les futures architectures de calcul. Meta aspire le patron de MongoDB vers sa plateforme IA d’entreprise. Accenture démontre que le conseil n’est pas nécessairement détruit par l’intelligence artificielle mais peut devenir l’intégrateur de son déploiement. SpaceX fait franchir à Starship la frontière séparant le démonstrateur de l’infrastructure orbitale. Kodiak rappelle que la biologie elle aussi possède ses accélérations brutales lorsque la preuve clinique rejoint enfin la promesse.
Et pendant que la technologie ferme ses boucles, la finance fait exactement la même chose. Amazon envisage de vendre plusieurs milliards de dollars de GPU Blackwell à un véhicule dédié pour les relouer ensuite. Broadcom participe à des montages destinés à financer l’infrastructure utilisée par ses propres clients. Nvidia veut transformer le compute en classe d’actifs avec financement, collatéral, marché secondaire et assurance. Assureurs, fonds de pension, private equity et crédit privé commencent progressivement à financer l’intelligence comme ils financeraient une infrastructure.
Nous entrons donc dans un monde où l’IA agit sur la technologie qui la produit, sur le capital qui la finance et sur l’économie qui justifie ce capital.
La boucle se referme.
Compute produit modèle. Le modèle améliore la conception. La conception produit un meilleur silicium. Le meilleur silicium réduit le coût du compute. Le compute moins cher permet davantage d’agents. Les agents augmentent la productivité. La productivité justifie davantage d’investissement. Et ce capital finance davantage de compute.
L’IA N’EST PLUS SIMPLEMENT UNE INDUSTRIE. ELLE DEVIENT UNE BOUCLE D’AUTO-ACCÉLÉRATION.
Voilà le sujet de cette semaine.
Bienvenue dans La Boucle Récursive.
LE MOMENT OÙ L’IA COMMENCE À CONCEVOIR SON PROPRE CERVEAU
Le développement stratégique le plus important de la semaine n’est peut-être ni Nvidia, ni Meta, ni le Treasury à 5 %.
C’est Synopsys.
Le partenariat annoncé avec OpenAI vise à développer GPT-Synopsys, un modèle spécialisé dans la conception des semi-conducteurs. OpenAI utilisera les outils EDA de Synopsys tandis que les deux entreprises travailleront ensemble sur la recherche, les produits et leur commercialisation.
Il faut mesurer la portée du mouvement.
Jusqu’ici, les modèles étaient entraînés sur des puces.
Demain, ils aideront à concevoir les puces qui entraîneront la génération suivante de modèles.
Nous passons donc d’une chaîne industrielle linéaire à une boucle :
IA → DESIGN DU SILICIUM → MEILLEUR SILICIUM → MEILLEURE IA.
C’est probablement l’une des formes les plus concrètes d’accélération récursive que nous ayons observées jusqu’ici.
Pas besoin d’attendre une intelligence artificielle se réécrivant intégralement elle-même. Il suffit qu’elle réduise significativement le cycle de conception du hardware. Si l’IA permet aux ingénieurs de tester davantage d’architectures, de repérer plus vite les erreurs, d’optimiser placement, routage, consommation ou vérification, elle raccourcit déjà le temps séparant deux générations de compute.
Une nouvelle puce arrive plus tôt. Elle fournit davantage de performance par watt. Le coût de l’inférence diminue. Davantage d’expériences deviennent rentables. Les modèles suivants progressent plus vite.
La récursion industrielle commence bien avant la récursion de science-fiction.
Et Amazon confirme immédiatement cette logique en signant parallèlement un accord supérieur à un milliard de dollars avec Synopsys autour du custom silicon et des outils d’ingénierie alimentés par l’IA.
Amazon ne veut donc plus seulement acheter le meilleur GPU.
Amazon veut concevoir davantage de son propre compute.
Voilà pourquoi la véritable souveraineté technologique ne consiste pas seulement à posséder une fab.
Elle consiste aussi à posséder la capacité de concevoir ce que cette fab doit produire.
WIENER : LA MACHINE MODIFIE LA MACHINE
Norbert Wiener devient presque prophétique.
La cybernétique reposait sur le feedback : un système agit, observe le résultat, corrige son comportement puis agit de nouveau.
L’IA commence désormais à appliquer cette architecture à son propre milieu industriel.
La puce améliore le modèle ; le modèle améliore la conception de la puce ; la puce suivante améliore le modèle.
Voilà une boucle de feedback techno-industrielle.
Et chaque réduction du cycle de conception augmente la vitesse du système entier.
C’est précisément ce qu’un accélérationniste devrait surveiller : non pas seulement les performances absolues d’une machine, mais la vitesse avec laquelle une génération permet de produire la suivante.
Car le véritable avantage compétitif n’est peut-être plus d’avoir six mois d’avance sur une puce.
Il pourrait devenir : être capable de fabriquer chaque génération suivante plus vite que les autres.
AMD ACHÈTE UNE THÉORIE DU MONDE
L’acquisition de World Labs par AMD raconte la même histoire depuis l’autre côté de la stack.
World Labs travaille sur l’intelligence spatiale : des modèles capables de comprendre, générer et simuler des environnements tridimensionnels. Les applications naturelles sont évidentes : simulation, robotique, autonomie, jumeaux numériques, world models.
Pourquoi un fabricant de puces achète-t-il cela ?
Parce qu’AMD ne veut plus simplement demander aux laboratoires : « de quel GPU avez-vous besoin aujourd’hui ? »
Il veut comprendre : « de quelle architecture auront besoin les modèles dans cinq ans ? »
C’est une remontée spectaculaire dans la chaîne de valeur.
Nvidia avait commencé avec le GPU avant de descendre vers CUDA, le réseau, les systèmes, l’infrastructure et la robotique.
AMD remonte désormais vers les modèles qui définiront les besoins matériels futurs.
Les anciennes frontières industrielles deviennent poreuses. Le fabricant de semi-conducteurs achète un laboratoire d’intelligence spatiale ; le laboratoire de modèles travaille avec l’éditeur d’EDA ; le cloud conçoit son propre silicium ; le constructeur spatial devient opérateur télécom et demain plateforme de compute.
Chaque grand acteur cherche à posséder suffisamment de couches pour ne jamais dépendre totalement de la couche voisine.
C’est exactement la logique techno-souverainiste.
LA SOUVERAINETÉ N’EST PAS DE TOUT PRODUIRE. ELLE EST DE NE JAMAIS ÊTRE PRISONNIER D’UN SEUL GOULET.
Simondon aurait appelé cela le milieu associé.
La machine réellement puissante n’est pas celle qui possède simplement une fonction exceptionnelle. C’est celle qui contrôle suffisamment de son environnement pour continuer à fonctionner quand un autre acteur ferme le robinet.
Le GPU exige mémoire, packaging, réseau, refroidissement, énergie, software et capital. Le modèle exige compute, données, distribution et identité. Le robot exige perception, actionnement, sécurité, énergie et maintenance.
Voilà pourquoi les grands gagnants du nouveau système essaient tous, d’une manière ou d’une autre, de devenir des milieux complets.
L’IA NE TUE PAS NÉCESSAIREMENT LE CONSEIL. ELLE TUE LE CONSEIL QUI VEND ENCORE DES HEURES.
Accenture fournit cette semaine un contre-exemple particulièrement utile aux narratifs simplistes.
Si l’IA écrit, code, synthétise, analyse et produit des présentations, pourquoi continuer à payer des dizaines de milliers de consultants ?
Parce qu’avoir accès à un modèle et transformer une grande entreprise sont deux problèmes totalement différents.
Accenture investit simultanément dans les acquisitions, la R&D et le reskilling de ses équipes. Son métier se déplace progressivement de la vente de temps humain vers la réarchitecture des organisations autour de nouveaux systèmes.
Autrement dit, la valeur migre de : « voici cinquante consultants »
vers : « voici comment vos données, vos workflows, vos agents, votre cyber, vos responsabilités et votre organisation doivent fonctionner ensemble ».
Le modèle produit de l’intelligence.
Mais quelqu’un doit encore l’insérer dans le système.
L’IA ne supprime donc pas nécessairement le service.
Elle détruit surtout le service qui ne possède aucune fonction au-delà de la production de documents et d’heures facturables.
Même logique chez Meta, qui vient chercher le dirigeant de MongoDB pour construire sa plateforme IA d’entreprise. Le symbole est presque parfait : le talent quitte la couche où l’on stocke l’information pour rejoindre celle où l’on veut la faire agir.
La chaîne devient :
DATA → INFORMATION → INTELLIGENCE → ACTION.
Et la valeur remonte progressivement vers les couches capables de fermer la boucle.
FICO : LE MOAT ÉTAIT PEUT-ÊTRE UNE RENTE
Fair Isaac raconte l’histoire inverse.
Le marché américain du crédit immobilier commence à accepter davantage VantageScore, réduisant la dépendance historique au standard FICO.
Et soudain une activité disposant de marges extraordinaires découvre que le problème d’une rente n’est pas son niveau.
C’est son remplaçabilité.
Voilà une leçon fondamentale.
Nous confondons régulièrement : rentabilité élevée ; et moat durable.
Ce ne sont pas la même chose.
Un monopole réglementaire, un standard imposé ou une interface devenue obligatoire peuvent produire une rentabilité exceptionnelle pendant longtemps.
Puis le standard s’ouvre.
Et la rente s’effondre.
Sous un angle techno-souverainiste, la leçon est majeure : les standards sont du pouvoir.
CUDA est du pouvoir.
Un format de données est du pouvoir.
Un protocole de paiement est du pouvoir.
Une API est du pouvoir.
Un score obligatoire est du pouvoir.
Voilà pourquoi l’open source et l’interopérabilité peuvent parfois devenir des instruments stratégiques : ouvrir un standard peut détruire le péage qu’un acteur faisait payer à tout un écosystème.
Schumpeter nous rappelle alors que le techno-optimisme n’est pas pro-entreprise.
Il est pro-capacité.
Certaines entreprises doivent disparaître pour que le système progresse.
STARSHIP : LE JOUR OÙ LE DÉMONSTRATEUR DEVIENT UNE INFRASTRUCTURE
Le vol 14 de Starship fournit cette semaine l’un des rares événements qui méritent réellement le mot historique.
Starship a atteint l’orbite et déployé 26 satellites Starlink V3.
Tout n’a pas été parfait.
Peu importe.
Le point essentiel est ailleurs : la machine commence à produire une fonction économique.
Jusqu’ici, Starship était surtout une option industrielle extrêmement ambitieuse.
Désormais, il commence à devenir un moyen de production orbital.
Et cela change progressivement l’analyse de l’espace.
Une entreprise comme AST SpaceMobile peut posséder une bonne technologie. Mais SpaceX contrôle lancement, fabrication des satellites, constellation, réseau, terminaux, distribution et financement.
Encore une fois : le milieu associé.
Voilà pourquoi la vraie barrière de SpaceX n’est pas une fusée ou Starlink pris séparément.
C’est la combinaison.
Lancement moins cher permet davantage de satellites. Davantage de satellites améliorent le réseau. Le réseau génère des revenus. Ces revenus financent davantage de lancements. Les lancements permettent ensuite d’autres usages orbitaux.
Encore une boucle.
Nous commençons à voir partout le même motif.
Synopsys : modèle → design → puce → modèle.
SpaceX : fusée → satellite → réseau → cash-flow → fusée.
Meta : modèle → utilisateur → action → données → modèle.
Amazon : cloud → custom silicon → meilleur economics → davantage de cloud.
Le capitalisme technologique du prochain cycle pourrait donc être dominé moins par les meilleurs produits isolés que par :
LES MEILLEURES BOUCLES.
MAIS LA FINANCE COMMENCE ELLE AUSSI À BOUCLER
Voilà la partie moins confortable.
Amazon envisage de transférer environ 8 milliards de dollars de GPU Grace Blackwell à un véhicule spécialisé, financé par des investisseurs, avant de relouer les puces.
En soi, rien de particulièrement choquant.
L’aviation utilise le leasing.
L’immobilier utilise les SPV.
Les infrastructures utilisent du project finance.
Pourquoi le compute devrait-il obligatoirement rester au bilan de l’entreprise qui l’utilise ?
Au contraire, si un GPU produit un cash-flow identifiable, il est logique qu’il puisse devenir un actif financé séparément.
C’est même potentiellement extrêmement haussier pour le cycle IA.
Car à partir du moment où le compute devient une classe d’actifs finançable, le buildout n’est plus limité aux bilans d’Amazon, Microsoft, Meta ou Google.
Il peut absorber : assurance ; fonds de pension ; private credit ; fonds d’infrastructure ;titrisation.
Le pool de capital disponible devient gigantesque.
Mais une question devient centrale :
COMBIEN VAUT UN GPU À LA FIN DU PRÊT ?
Voilà la différence avec un immeuble ou une autoroute.
Une puce peut subir une obsolescence économique extrêmement rapide.
Ce qui fait de la valeur résiduelle un problème fondamental.
Nvidia cherche précisément à faire émerger un écosystème capable d’évaluer, financer, louer, garantir et éventuellement assurer ces actifs.
Le GPU commence donc à ressembler moins à de « l’immobilier » qu’à un avion : actif technologique coûteux, productif, louable et finançable, mais dont la valeur secondaire dépend beaucoup de la génération, de son efficacité et de son marché.
Si ce marché fonctionne, des centaines de milliards supplémentaires peuvent être mobilisés.
Si les hypothèses de valeur résiduelle sont trop optimistes, le crédit découvrira la vérité.
C’est pourquoi le prochain cycle ne se lira plus seulement dans le compte de résultat de Nvidia.
Il faudra regarder : spreads ; garanties ; covenants ; taux d’utilisation ; valeur secondaire.
BROADCOM : LA CIRCULARITÉ N’EST PAS LE PROBLÈME. LA QUALITÉ DU RISQUE FINAL L’EST.
Les Informations fournies cette semaine décrivent également la montée d’une nouvelle structure de financement liée au custom silicon de Broadcom, avec environ 60 milliards de dollars de capital envisagé, dont une importante tranche senior syndiquée et une partie junior impliquant Blackstone.
Nous devons résister à deux réflexes opposés.
Le premier consiste à crier immédiatement « Enron ».
Le second consiste à considérer toute circularité comme sans importance.
Les deux sont paresseux.
Le vendor finance existe depuis toujours dans les industries capitalistiques. Boeing, Caterpillar, l’automobile ou les équipements industriels ont tous contribué à financer leurs clients.
La vraie question est beaucoup plus simple :
QUI PORTE LE RISQUE ÉCONOMIQUE FINAL ?
Si un client solvable utilise réellement le compute, produit un cash-flow et honore son engagement, la structure peut être parfaitement saine.
Si plusieurs couches de garanties sont nécessaires pour masquer l’absence de demande économique finale, elle devient fragile.
Voilà pourquoi la circularité complique l’analyse.
Amazon investit dans Anthropic.
Anthropic utilise AWS.
Anthropic consomme également des infrastructures liées à Broadcom.
Les fournisseurs participent au financement.
Les fonds privés investissent dans plusieurs morceaux du système.
Le concurrent peut également être fournisseur.
Le client peut également être investisseur.
Ce n’est pas nécessairement malsain.
Mais le chiffre d’affaires ne suffit plus pour comprendre le risque.
Il faut reconstruire les flux réels de capital.
OPENAI ET ANTHROPIC : LA DEMANDE N’EST PLUS UNE PROMESSE THÉORIQUE
Il serait pourtant absurde de raconter cette histoire uniquement par le crédit.
Parce que les revenus montent également très vite.
Le run rate annualisé d’OpenAI approche désormais 70 milliards de dollars selon les données rapportées par Reuters, même si un run rate n’est évidemment pas équivalent à un revenu annuel audité.
Anthropic révèle parallèlement à travers son projet d’introduction en bourse l’ampleur de ses relations avec Amazon et Google : clients, distributeurs, fournisseurs de compute, investisseurs et concurrents se superposent.
C’est l’un des aspects les plus fascinants du nouveau système.
L’IA crée des structures économiques où les anciennes catégories deviennent floues.
Mais la direction de la demande reste claire.
Le scénario simpliste : « des trillions de capex pour presque aucun revenu »
devient de moins en moins défendable.
Le vrai débat est désormais beaucoup plus intéressant :
LES CASH-FLOWS PEUVENT-ILS RATTRAPER LES ENGAGEMENTS AVANT QUE LE COÛT DU CAPITAL NE DEVIENNE TROP LOURD ?
Voilà le problème central.
Pas « bulle ou pas bulle ».
Mais : vitesse de monétisation contre vitesse du financement.
L’IA EST DEVENUE LE PUT MACRO DE WALL STREET
C’est ici que le rapport franchit une autre frontière.
BofA souligne désormais que la résilience extraordinaire des actions malgré le stress obligataire tient en partie à la croyance dans les gains futurs de productivité liés à l’IA. Le risque ultime n’est alors plus simplement que les obligations fassent baisser les actions ; ce serait qu’un accident majeur dans la thèse IA retire au marché précisément l’hypothèse de croissance qui lui permet jusqu’ici d’absorber la dégradation macro.
C’est gigantesque.
Parce que l’IA cesse alors d’être simplement : une technologie ; un secteur ; un trade.
Elle devient presque :
UNE HYPOTHÈSE DE SOLVABILITÉ FUTURE.
Pourquoi tolérer des déficits massifs, une dette publique supérieure à 40 000 milliards, des taux longs autour de 5 % et des centaines de milliards de dépenses d’infrastructure ?
Parce qu’une partie du marché parie que la productivité permettra demain de créer assez de valeur supplémentaire pour absorber une partie de cette charge.
Le pari macro américain devient donc progressivement : nous pouvons supporter davantage de capital aujourd’hui parce que l’intelligence augmentera notre capacité productive demain.
C’est l’un des paris économiques les plus extraordinaires de notre époque.
Et cela explique pourquoi Wall Street peut continuer d’acheter Nvidia lorsque le marché obligataire hurle.
LE TREASURY HURLE. LE NASDAQ CONTINUE DE COURIR.
Cette semaine, l’adjudication à cinq ans a été particulièrement faible. Le Treasury dix ans a dépassé brièvement 5,3 %, le trente ans évolue au-dessus de 5,6 % et le MOVE a franchi 100.
Normalement, cette combinaison devrait massacrer les actifs de duration longue.
Mais les grandes valeurs technologiques résistent.
BofA rappelle d’ailleurs que durant la phase de construction de la bulle internet, les taux longs avaient augmenté d’environ 200 points de base et la Fed resserré de 100 points sans empêcher immédiatement la hausse des actions.
La bonne conclusion n’est évidemment pas que les taux ne comptent plus.
Ils comptent énormément.
La conclusion est plus exigeante :
UNE ENTREPRISE DONT LES PROFITS CROISSENT PLUS VITE QUE SON TAUX D’ACTUALISATION PEUT SURVIVRE À UN MONDE À 5 %.
Un Treasury à 5,3 % détruit une histoire dont la valeur dépend uniquement d’un bénéfice hypothétique en 2035.
Il détruit beaucoup moins facilement une entreprise dont les bénéfices progressent à 25 ou 30 %.
Voilà pourquoi le retour des taux élevés ne tue pas nécessairement la révolution.
Il la sélectionne.
Et c’est exactement ce que nous voulions.
L’EMPLOI RALENTIT PENDANT QUE LE CAPITAL ACCÉLÈRE
Le rapport sur l’emploi ajoute une autre pièce intéressante.
Les créations d’emplois américaines ont été faibles en septembre, ce qui a brutalement fait reculer la probabilité d’une nouvelle hausse de taux immédiate. Mais le marché du travail ne montre pas encore une vague généralisée de licenciements.
Nous nous approchons donc peut-être d’un régime étrange : faible embauche, relativement peu de licenciements, capex technologique très élevé, productivité en hausse et profits encore robustes.
Il faut être prudent avant d’attribuer le ralentissement de l’emploi à l’IA.
Nous n’avons pas encore cette preuve.
Mais le découplage mérite d’être suivi.
Car la promesse même de l’automatisation est : davantage de production par travailleur.
Si l’investissement continue de monter alors que le besoin marginal de main-d’œuvre ralentit, nous commencerons à voir apparaître cette promesse dans les données macro.
Le succès d’Accenture devient alors encore plus intéressant : l’entreprise ne protège pas son ancien modèle. Elle investit pour déplacer ses travailleurs vers les couches où l’IA a encore besoin d’intégration humaine.
Voilà probablement le bon réflexe institutionnel face à l’accélération : pas empêcher la substitution.
Déplacer le travail vers les fonctions où la machine augmente encore la valeur humaine.
KODIAK : LA SCIENCE AUSSI PEUT ACCÉLÉRER
Kodiak Sciences nous rappelle parallèlement que la révolution technologique ne peut pas être réduite au software et aux GPU.
Les résultats positifs de phase 3 de ses deux programmes dans la DMLA humide ont provoqué un mouvement spectaculaire du titre.
Une phase 3 positive ne vaut évidemment pas encore autorisation et commercialisation.
Mais elle représente quelque chose que le marché technologique oublie parfois : la preuve.
Dans le software, nous pouvons mesurer utilisation et revenus très rapidement.
Dans la biologie, la vérité exige souvent des années, des essais contrôlés, des patients et des critères cliniques.
Mais lorsque cette vérité arrive, elle peut créer énormément de valeur.
Voilà pourquoi notre techno-optimisme doit rester beaucoup plus large que l’IA.
L’intelligence artificielle accélérera la découverte de médicaments.
Mais il y aura toujours un dernier juge : le corps humain.
Même logique avec Starship.
La simulation peut être extraordinaire.
À la fin : il faut atteindre l’orbite.
La réalité reste souveraine.
LE S&P 500 EST DE MOINS EN MOINS « LE MARCHÉ »
Scott Rubner de chez Goldman Sachs souligne cette semaine une divergence qui devient essentielle pour comprendre le régime actuel.
Le S&P 500 reste proche de ses records alors qu’une faible proportion de ses composantes se trouve au-dessus de sa moyenne mobile à 50 jours. Au troisième trimestre, l’indice pondéré par capitalisation a progressé tandis que l’équipondéré, le Russell 2000 et plusieurs secteurs cycliques ont nettement sous-performé. Les Mag 7, elles, ont continué d’avancer.
Autrement dit : l’indice résiste.
L’action moyenne beaucoup moins.
Et les flux passifs renforcent la mécanique. Les plus grandes capitalisations reçoivent automatiquement une part croissante de chaque dollar entrant dans le S&P. Les flux ETF restent exceptionnellement élevés.
Nous retrouvons donc une nouvelle boucle : capitalisation élevée → poids d’indice élevé → davantage de flux passif → capitalisation plus élevée.
Cette boucle n’est pas éternelle.
Mais tant que les profits des leaders suivent, elle renforce leur avantage.
C’est aussi pourquoi regarder simplement « le marché » devient insuffisant.
Nous ne sommes plus dans un marché de bêta.
Nous sommes dans un marché de sélection.
Rubner lui-même devient plus constructif pour le quatrième trimestre après le nettoyage de septembre : positionnement plus léger, valorisations comprimées, retour des résultats et surtout réouverture prochaine des fenêtres de buybacks. Les entreprises américaines avaient déjà autorisé environ 1 300 milliards de dollars de rachats fin septembre.
La question du quatrième trimestre devient donc moins : « faut-il acheter le marché ? »
que :
« QUELLES FONCTIONS INDISPENSABLES FAUT-IL POSSÉDER ? »
C’est exactement notre doctrine.
BITCOIN : LE RAIL MONÉTAIRE REFUSE DE DISPARAÎTRE
Bitcoin se maintient autour de 85 000 dollars malgré la violence des taux.
C’est intéressant.
Pas parce que l’actif serait devenu insensible aux taux réels.
Il ne l’est pas.
Mais parce que stablecoins, tokenisation, custody institutionnelle et paiements programmables continuent parallèlement de se développer.
Nous devons donc arrêter de réduire la crypto à une seule question : « Bitcoin est-il une monnaie ? »
Le vrai sujet TS2F devient davantage :
QUELS RAILS FINANCIERS UNE ÉCONOMIE DE MACHINES UTILISERA-T-ELLE ?
Un agent n’a pas besoin de comprendre la philosophie monétaire.
Il a besoin de pouvoir : payer ; recevoir ; séquestre ; convertir ; régler.
De manière programmable.
Voilà pourquoi Circle, Coinbase, les stablecoins et la tokenisation peuvent devenir beaucoup plus intéressants que le seul débat spéculatif sur le BTC.
LE RISQUE : UNE BOUCLE POSITIVE PEUT SE RETOURNER
Voilà l’avertissement nécessaire.
Une boucle récursive possède toujours son image miroir.
Compute produit meilleur modèle ; meilleur modèle produit davantage de revenu ; davantage de revenu finance davantage de compute.
Excellent.
Mais : plus de dette finance davantage de compute ; ce compute exige toujours plus de croissance ; si la croissance déçoit, le crédit se tend ; le capital devient plus cher ; le buildout ralentit.
Même boucle.
Direction inverse.
Voilà pourquoi le stress du crédit doit être pris au sérieux.
BofA montre que la volatilité des taux est déjà extrêmement élevée tandis que les actions restent relativement calmes. Les spreads de crédit commencent eux aussi à montrer davantage de tension.
Et voilà pourquoi le point faible du système devient paradoxalement l’IA elle-même.
Tant que la productivité promise semble crédible, elle fonctionne comme une assurance narrative contre la dette, les taux et les déficits.
Si cette promesse connaît un accident suffisamment important, plusieurs risques pourraient brutalement se reconnecter.
C’est le véritable tail risk.
Pas que l’IA disparaisse.
Mais que le marché décide soudainement : « elle arrivera moins vite que la dette qui la finance ».
ELLUL : QUAND LA TECHNIQUE COMMENCE À JUSTIFIER SON PROPRE FINANCEMENT
Ellul nous fournit ici l’avertissement philosophique le plus utile.
Une technique suffisamment centrale peut progressivement devenir sa propre justification.
Pourquoi plus de compute ?
Parce que l’IA exige plus de compute.
Pourquoi plus de dette ?
Parce que le compute exige plus de capital.
Pourquoi accepter davantage de dette ?
Parce que l’IA produira demain davantage de croissance.
Et pourquoi croit-on à cette croissance ?
Parce qu’on construit davantage de compute.
Voilà une boucle narrative.
Elle peut être parfaitement réelle.
Elle peut également devenir autoréférentielle.
Le rôle du marché consiste précisément à distinguer les deux.
C’est pourquoi je refuse l’idée selon laquelle la hausse des taux serait nécessairement l’ennemie de l’accélération.
Le taux à 5 % oblige le projet à répondre à une question simple : est-ce que tu produis réellement quelque chose ?
C’est sain.
Le crédit est le test de Turing du capitalisme.
Il ne demande pas si votre présentation est impressionnante.
Il demande si le cash-flow rembourse la dette.
LAND : LA TECHNO-CAPITAL MACHINE COMMENCE À BOUCLER SUR ELLE-MÊME
Nick Land devient presque impossible à éviter.
Capital produit technologie.
Technologie produit davantage de capital.
Le modèle produit la puce.
La puce produit le modèle.
L’agent produit la productivité.
La productivité finance l’agent.
Nous voyons progressivement apparaître une techno-capital machine réellement récursive.
Mais le matérialisme reste brutal.
Le GPU doit être fabriqué.
Le data center raccordé.
Le câble posé.
Starship rempli d’ergols.
Le patient traité.
Le Treasury refinancé.
Voilà pourquoi l’accélérationnisme ne doit jamais devenir mystique.
LA MACHINE ACCÉLÈRE. MAIS LA PHYSIQUE CONSERVE LE DROIT DE VETO.
Faye compléterait parfaitement cette lecture.
Plus le système devient intelligent à sa surface, plus ses fondations redeviennent territoriales : fabs, mines, centrales, fibres, bases de lancement, énergie, capital.
L’hypermodernité ne supprime donc pas la géographie.
Elle rend certaines géographies infiniment plus précieuses.
Voilà pourquoi le techno-souverainisme n’est pas un retour nostalgique à l’économie nationale.
Il est la conséquence logique d’un monde où quelques infrastructures deviennent tellement critiques qu’aucune grande puissance n’acceptera d’en perdre complètement le contrôle.
LA NOUVELLE STACK DE PUISSANCE
Nous pouvons désormais écrire notre architecture presque complète :
ÉNERGIE → FABS → MÉMOIRE → DESIGN → COMPUTE → MODÈLES → AGENTS → CYBER → RÉSEAUX → ROBOTS → ESPACE → RAILS MONÉTAIRES.
Et autour : capital + science + software.
La nouveauté de cette semaine est DESIGN.
Synopsys rappelle quelque chose d’essentiel : une fab sans outils EDA et propriété intellectuelle ne suffit pas.
La souveraineté du silicium commence avant la fabrication.
Elle commence dans la capacité à concevoir.
Le prochain champ de bataille ne sera donc pas seulement : « où sont fabriquées les puces ? »
Mais : qui possède les outils qui permettent de les imaginer ?
Voilà pourquoi Synopsys devient stratégiquement beaucoup plus intéressant que sa simple étiquette « software ».
DOCTRINE TS2F : POSSÉDER LA BOUCLE, PAS SEULEMENT LA PUCE
Notre doctrine se précise donc encore.
Compute — NVDA / AVGO / AMD / LRCX. Toujours le centre industriel. Mais il faut désormais suivre autant l’économie du financement que le nombre de GPU livrés.
Design / EDA — Synopsys. Le design devient un goulet souverain. Le rapprochement OpenAI-Synopsys constitue exactement le point où le modèle commence à agir sur le hardware qui le produit.
Cloud / financement IA — Amazon / Oracle / SPV. La financiarisation du compute peut ouvrir des centaines de milliards de capital supplémentaires. Elle doit être analysée par utilisation, valeur résiduelle, qualité de l’offtaker, garanties et duration.
Enterprise AI — Meta / Accenture / Palantir. Meta contrôle distribution et agents ; Accenture transforme l’organisation ; Palantir orchestre décision et action. Trois couches complémentaires de l’agence.
Cyber / identité. Toujours indispensable. Plus les agents agissent, plus la permission devient souveraine.
Power / nucléaire. Toujours le veto physique. Aucune récursion numérique ne crée l’électron par magie.
Space — SpaceX. Starship entre progressivement dans sa phase industrielle. L’intégration verticale reste la barrière fondamentale.
Scientific acceleration — Kodiak, GRAIL, Moderna et autres plateformes. La prochaine frontière ne sera pas seulement computationnelle. Elle sera biologique et scientifique.
Rails monétaires — Coinbase / Circle / stablecoins / tokenisation. Une économie agentique aura besoin de paiement et de règlement programmables.
Cash. Dans un monde où le taux sans risque dépasse 5 %, le cash redevient à la fois rendement et option d’achat sur la destruction créatrice.
QUATRE SCÉNARIOS
Recursive Acceleration — 45 %. L’alliance Synopsys-OpenAI n’est qu’un début. Les modèles pénètrent l’EDA, les matériaux, la recherche scientifique, le software et la robotique. La productivité commence à apparaître suffisamment vite pour compenser une partie du coût du capital. Les taux restent élevés mais les bénéfices des leaders progressent plus vite. C’est mon scénario central.
Sovereign Stack — 25 %. États-Unis, Chine, Japon et Corée accélèrent simultanément la sécurisation de fabs, mémoire, design, énergie, espace, modèles et cyber. La géopolitique augmente le capex plutôt qu’elle ne le réduit. Les actifs véritablement difficiles à substituer gagnent encore du pricing power.
Creative Finance → Creative Destruction — 20 %. Les SPV et financements GPU continuent jusqu’à un premier accident significatif. Les médias parlent de « subprime IA ». Certaines hypothèses de valeur résiduelle se révèlent trop généreuses ; plusieurs actifs changent de propriétaire ; les meilleurs data centers, GPU et contrats sont repris par des acteurs mieux capitalisés. Le financement casse localement. La technologie continue.
The AI Put Breaks — 10 %. Un grand acteur déçoit simultanément sur croissance, demande et monétisation. Le marché commence à douter de la promesse de productivité qui justifiait jusque-là les taux élevés et les dépenses massives. Avec un trente ans déjà supérieur à 5,5 % et une volatilité taux élevée, actions et crédit se reconnectent brutalement. Ce serait le scénario le plus violent parce que l’IA est devenue une partie de la justification macro du système.
CONCLUSION — LA MACHINE COMMENCE À CONSTRUIRE LA MACHINE
Relisons maintenant toute la séquence.
Le Futur à Crédit : l’IA devient trop grande pour les seuls cash-flows.
L’Empire sur une puce : le compute devient puissance macroéconomique.
La Grande Mobilisation : Wall Street transforme l’infrastructure IA en classe d’actifs.
Le Nouvel État-Machine : technologie, énergie, défense, capital et souveraineté fusionnent.
La Course sans filet : le système doit survivre au retour du prix du capital.
Le Prix de la Puissance : la révolution devient suffisamment grande pour modifier le taux mondial.
Le Capital a de nouveau une patrie : l’épargne et le financement redeviennent géopolitiques.
Le Système Immunitaire : l’autonomie exige identité, permission et confiance.
La Sortie de Cage : l’intelligence quitte progressivement l’écran et entre dans l’économie et le monde physique.
Cette semaine :
LA BOUCLE RÉCURSIVE.
OpenAI utilise Synopsys pour améliorer la conception des puces qui feront tourner les générations suivantes d’OpenAI.
Amazon utilise Synopsys pour accélérer son custom silicon tout en cherchant à transformer ses GPU existants en actifs finançables afin de libérer du capital pour construire davantage.
AMD achète un laboratoire de world models afin que la compréhension des modèles futurs influence directement le hardware futur.
Meta déplace le talent de la base de données vers la couche agentique.
Accenture transforme son métier de main-d’œuvre intellectuelle en infrastructure d’intégration de l’intelligence.
SpaceX transforme progressivement Starship de démonstrateur en moyen de production orbital.
Nvidia transforme le GPU en actif finançable.
Le crédit apprend à évaluer la valeur résiduelle du compute.
Les assureurs commencent à regarder comment assurer cette nouvelle classe d’actifs.
Et Wall Street transforme l’IA elle-même en hypothèse de productivité permettant de regarder au-delà d’un Treasury à 5 % et d’une dette publique gigantesque.
Voilà pourquoi cette semaine est différente.
Pendant plusieurs années, l’IA dépendait du système.
Désormais :
LE SYSTÈME COMMENCE À DÉPENDRE DE L’IA.
De ses revenus.
De sa productivité.
De ses gains de design.
De sa capacité à réduire le coût du travail cognitif.
De sa capacité à transformer des centaines de milliards de capex en milliers de milliards de valeur économique.
C’est un seuil historique.
Et un seuil dangereux.
Parce que plus un système dépend d’une variable, plus cette variable devient systémique.
Voilà pourquoi le techno-optimisme sérieux ne consiste pas à nier le risque.
Il consiste à distinguer le risque financier de la capacité technologique.
Un SPV peut faire défaut.
Le GPU continue de calculer.
Une action peut perdre 50 %.
Le logiciel continue de progresser.
Une biotech peut échouer.
La science continue.
Un néocloud peut disparaître.
Le data center change de propriétaire.
Une rente peut mourir.
Le protocole reste.
C’est pourquoi je reste profondément accélérationniste.
Pas parce que tout ira bien.
Mais parce que la destruction fait partie de l’accélération.
Une machine complexe progresse en éliminant ses composants inefficaces.
Le capitalisme fait exactement la même chose.
La mauvaise question est donc :
« la bulle IA va-t-elle éclater ? »
La bonne est :
« QUELLES PARTIES DE LA BOUCLE SURVIVRONT À LA SÉLECTION ? »
Le compute ?
Oui.
L’énergie ?
Évidemment.
Le design ?
De plus en plus.
La mémoire ?
Certainement.
Le cyber ?
Inévitablement.
Les modèles ?
Oui, mais probablement moins nombreux.
Les néoclouds ?
Pas tous.
Les intermédiaires ?
Seulement ceux qui conservent une fonction indispensable.
Les montages financiers ?
Seulement ceux adossés à un cash-flow réel.
Voilà exactement ce que notre doctrine doit posséder.
Pas le récit.
Pas le ticker du moment.
Pas le multiple.
LA FONCTION INDISPENSABLE.
Wiener nous dirait que la boucle de feedback vient de se fermer. Simondon, que le milieu associé devient complet. Schumpeter, que les rentes commencent à mourir. Virilio, que la vitesse de conception devient elle-même une arme. Faye, que derrière chaque modèle se trouvent encore une fab, une centrale et un territoire. Ellul nous rappellerait que la technique peut finir par devenir sa propre justification.
Et Land observerait probablement quelque chose de beaucoup plus simple :
LA MACHINE COMMENCE À ACCÉLÉRER LA MACHINE.
C’est le véritable seuil.
Le jour où l’IA commence à améliorer les outils qui permettent de fabriquer davantage d’IA, nous ne sommes plus simplement devant une innovation.
Nous entrons dans un système à rendements croissants.
Ce système peut surchauffer.
Il peut produire des bulles.
Il peut casser des bilans.
Il peut détruire des entreprises.
Mais s’il fonctionne, il peut également comprimer le temps séparant une génération technologique de la suivante.
Et c’est cela, au fond, l’accélération.
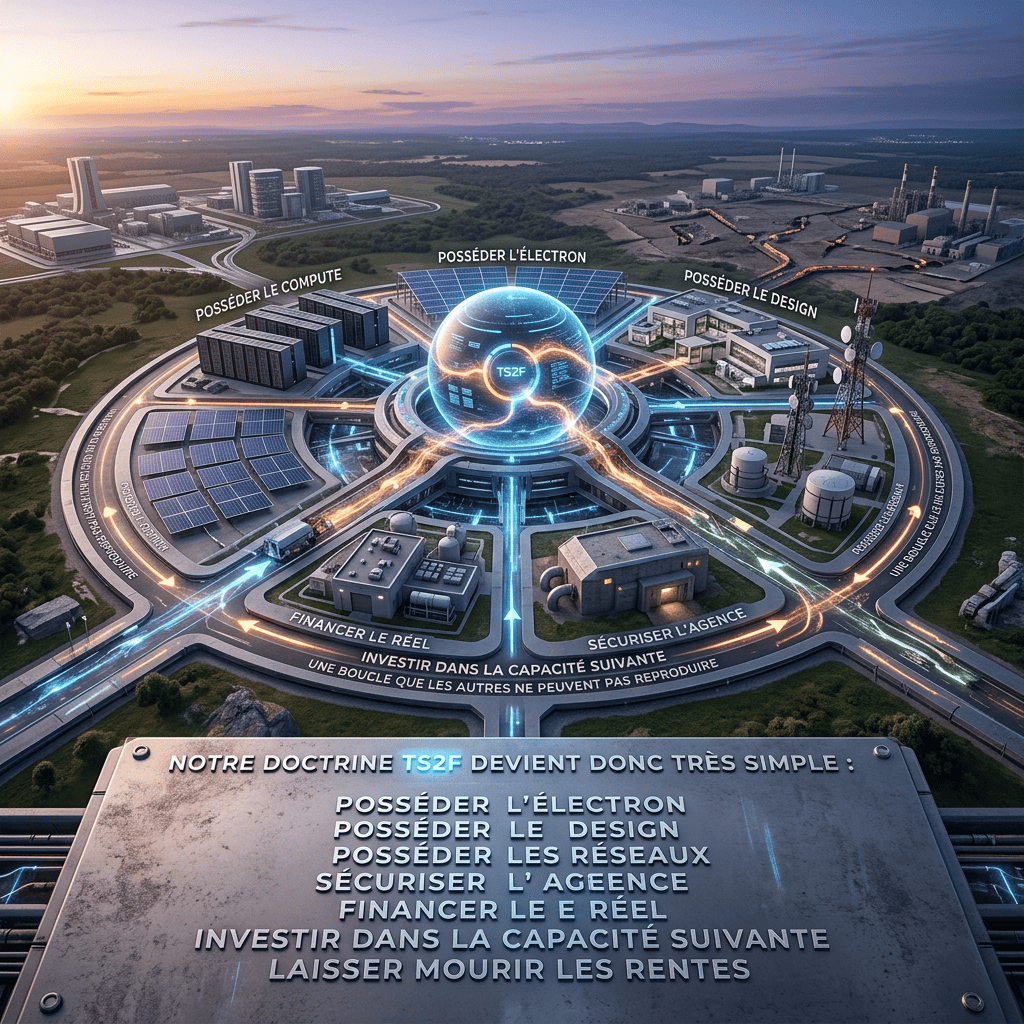
Notre doctrine TS2F devient donc très simple : posséder le compute ; posséder l’électron ; posséder le design ; posséder les réseaux ; sécuriser l’agence ; financer le réel plutôt que le récit ; laisser mourir les rentes ; investir là où une capacité produit la capacité suivante.
Car le véritable moat du XXIᵉ siècle ne sera peut-être plus un produit.
Ce sera :
UNE BOUCLE QUE LES AUTRES NE PEUVENT PAS REPRODUIRE.
Et cette semaine, pour la première fois, nous commençons à la voir clairement.
Contre le récit. Pour le réel.
Le Substack de BLOG A LUPUS— Notes de marché & stratégies est une publication soutenue par les lecteurs. Pour recevoir de nouveaux posts et soutenir mon travail, envisagez de devenir un abonné gratuit ou payant.
Réaliser un don ponctuel
Réaliser un don mensuel
Réaliser un don annuel
Choisir un montant
Ou saisissez un montant personnalisé :
Votre contribution est appréciée.
Votre contribution est appréciée.
Votre contribution est appréciée.
https://blogalupus.substack.com/p/hartnett-voit-une-bulle-nous-devons
En savoir plus sur Le blog A Lupus un regard hagard sur Lécocomics et ses finances
Abonnez-vous pour recevoir les derniers articles par e-mail.


