


 NI PUB, NI SPONSOR, NI SUBVENTION, SEULEMENT VOUS ET NOUS....SOUTENEZ CE BLOG FAITES UN DON



L’agent quitte l’écran, entre dans l’économie, la robotique et la biologie — et rencontre le réel
Note stratégique et philosophique Premium++ — Blog à Lupus / TS2F
Semaine arrêtée au 26 septembre 2026
La semaine dernière, nous écrivions Le Système Immunitaire. L’intelligence devenait moins chère, mais la confiance devenait rare. À mesure que les agents gagnaient le droit d’accéder aux données, aux API, aux comptes et aux systèmes de l’entreprise, identité, sécurité, observabilité et permission devenaient les nouvelles infrastructures critiques. La conclusion était simple : la confiance donne à l’intelligence la permission de sortir de sa cage.
Cette semaine, elle en sort.
Meta lance Muse et, en quelques jours, un agent grand public cesse de répondre seulement à des questions pour commencer à envoyer des e-mails, acheter, réserver des voyages, appeler des commerces et accomplir des transactions pour son utilisateur. Qualcomm rachète PickNik et son logiciel MoveIt pour relier modèles, perception, planification et manipulation robotique. GRAIL obtient un vote favorable d’un comité consultatif de la FDA pour Galleri, un test sanguin fondé sur le séquençage et le machine learning afin de rechercher dans l’ADN circulant des signatures associées à de nombreux cancers. Moderna prépare la présentation détaillée de son vaccin thérapeutique individualisé contre le mélanome, construit à partir des mutations propres à chaque tumeur. Pendant ce temps, Intel discute avec SK Hynix d’une possible production de mémoire aux États-Unis, Qualcomm pousse l’IA vers l’edge et la robotique, et la Chine poursuit son effort de souveraineté dans la DRAM.
Ce ne sont pas des histoires différentes. Elles racontent toutes la même chose : l’IA cesse d’être une technologie que nous consultons. Elle devient une technologie à qui nous déléguons.
Et ce passage change absolument tout. Lorsqu’un modèle répond à une question, il concurrence Google. Lorsqu’un agent réserve votre hôtel, il concurrence Booking. Lorsqu’il achète un produit, il concurrence la publicité et une partie de l’intermédiation. Lorsqu’il pilote un bras robotique, il commence à concurrencer une partie du travail physique. Lorsqu’une plateforme séquence une tumeur et transforme cette information en diagnostic ou en traitement personnalisé, elle rapproche progressivement la biologie du monde de l’information.
Nous avions passé trois ans à demander jusqu’où les modèles pourraient penser. La question devient désormais beaucoup plus concrète :
JUSQU’OÙ ALLONS-NOUS LES LAISSER AGIR ?
Voilà pourquoi ce rapport s’appelle La Sortie de Cage.
MUSE : LE MOMENT OÙ LE CHATBOT DEVIENT UN OPÉRATEUR ÉCONOMIQUE
Muse est peut-être le produit le plus important de Meta depuis longtemps, non parce qu’il serait nécessairement le meilleur modèle frontier, mais parce qu’il attaque une question beaucoup plus décisive : la distribution de l’agentique auprès du grand public.
Lancé le 8 septembre, Muse avait déjà enregistré environ 2,8 millions de téléchargements en douze jours et dépassé les débuts comparables de ChatGPT selon les données citées par Reuters. L’application peut envoyer des e-mails, réserver un voyage et accomplir certaines transactions avec une intervention limitée de l’utilisateur. Meta dispose surtout derrière elle d’un actif gigantesque : plusieurs milliards d’utilisateurs répartis entre Facebook, Instagram et WhatsApp.
C’est là que se trouve la rupture. Pendant trois ans, l’industrie IA a été obsédée par les benchmarks : qui possède le meilleur raisonnement, le meilleur coding, la plus grande fenêtre contextuelle ? Muse rappelle une vieille loi de la technologie : la distribution peut compter autant que l’intelligence.
Le système techniquement supérieur ne gagne pas toujours. Celui qui supprime suffisamment de frictions peut gagner avant lui. Meta possède précisément la distribution, l’identité sociale, le graphe de relations, le messaging, la publicité et potentiellement demain le paiement et l’agent. L’agentique devient alors beaucoup plus qu’un marché software : elle devient une bataille pour l’interface avec l’économie.
C’est ce qui explique également la réaction de Booking et Airbnb. Si Muse cherche l’hôtel, compare les prix, réserve et gère la transaction, pourquoi l’utilisateur devrait-il encore ouvrir Booking.com ? Cela ne signifie évidemment pas la disparition de Booking. L’entreprise possède de l’inventaire, des relations contractuelles avec les hôtels, des reviews, des paiements et une immense infrastructure de confiance. Mais son rôle peut changer. La vraie question devient alors moins : « Booking survivra-t-il ? » que : « Booking deviendra-t-il une API derrière Muse ? »
Cette différence est capitale, car une entreprise peut conserver la transaction tout en perdant progressivement l’interface. Or celui qui possède l’interface possède historiquement la relation client, les données comportementales, la publicité, la recommandation et une partie du pricing power. L’agentique pourrait donc provoquer une immense redistribution des rentes numériques.
Ronald Coase fournit probablement la meilleure grille économique pour comprendre ce mouvement. Une grande partie de l’économie existe parce que chercher, comparer, négocier, vérifier et contractualiser coûte du temps. Internet avait déjà réduit ces coûts de transaction ; l’agent peut les compresser beaucoup plus fortement encore.
Prenons un voyage. Aujourd’hui, vous cherchez un vol, comparez plusieurs sites, consultez les hôtels, regardez les avis, choisissez les horaires, entrez vos informations et effectuez le paiement. Demain, il suffira peut-être de dire : « Trouve-moi trois jours à Rome début novembre, hôtel central et calme, vols directs, budget 1 200 euros. Réserve si tu trouves mieux que les prix de la semaine dernière. »
Fin.
Toute une chaîne de micro-travail humain disparaît, mais surtout toute une chaîne de rentes construites autour de ces frictions devient vulnérable : comparateurs, publicité d’acquisition, affiliation, certaines formes d’intermédiation. Goldman résume parfaitement la nouvelle phase en estimant que Muse pourrait être seulement le premier d’une longue série d’agents capables de transformer la productivité individuelle, celle des entreprises, la communication et les transactions.
C’est profondément désinflationniste.
Et profondément destructeur de rentes.
L’AGENTIQUE : ACCÉLÉRER EN SUPPRIMANT LA LATENCE ENTRE L’INTENTION ET L’ACTION
Nick Land aurait probablement reconnu immédiatement la mécanique. Le techno-capitalisme accélère en supprimant les frictions séparant le désir de l’achat, l’information de la décision et la décision de l’action.
Le smartphone avait réduit la distance entre le consommateur et le réseau. L’agent réduit maintenant la distance entre l’intention et l’exécution.
Le chatbot répond. L’agent ferme la boucle :
INTENTION → DÉCISION → ACTION.
À partir du moment où cette boucle fonctionne suffisamment bien, une immense quantité de travail cognitif intermédiaire devient automatisable. Le véritable gain économique de l’IA pourrait donc venir moins de la production d’un texte extraordinaire que de la disparition de milliards de petites tâches administratives stupides : chercher une information, remplir un formulaire, comparer trois offres, réserver, relancer, reprogrammer, acheter, organiser.
C’est moins spectaculaire qu’un modèle atteignant un nouveau record sur un benchmark.
Mais probablement beaucoup plus rentable.
Muse rappelle également que la valeur peut se déplacer loin du modèle lui-même. Meta a été longtemps perçue comme moins impressionnante que certains concurrents sur la couche frontier. Pourtant, elle possède quelque chose que peu d’acteurs peuvent reproduire : la distribution. Vous pouvez perdre temporairement la bataille du meilleur modèle tout en contrôlant les utilisateurs, les données, les communications, l’identité sociale et la publicité.
Sous un angle techno-souverainiste, c’est essentiel. La souveraineté privée fonctionne comme la souveraineté nationale : il faut posséder suffisamment du milieu pour ne pas dépendre d’un seul goulet. Meta n’a pas besoin de posséder le meilleur modèle au monde à chaque trimestre. Elle a besoin d’un modèle suffisamment bon, relié à plusieurs milliards d’utilisateurs et capable d’agir.
LE ROI DE L’IA : LA QUESTION À 1 420 MILLIARDS DE DOLLARS
Mais la semaine ne fut pas une simple célébration de l’agentique. Le débat le plus important reste celui du retour sur investissement.
Goldman estime qu’Alphabet, Amazon, Microsoft, Meta, Oracle et SpaceX devraient générer ensemble environ 1 420 milliards de dollars de revenus entre 2028 et 2030 pour atteindre un retour sur investissement de 15 % sur les investissements IA programmés pour 2026-2027.
Le chiffre paraît gigantesque. Mais le suivant change considérablement la perspective : Amazon, Microsoft et Alphabet disposeraient déjà à eux trois d’environ 1 690 milliards de dollars de backlog cloud, Goldman estimant qu’une conversion d’environ 59 % de ce carnet de commandes permettrait de franchir le seuil retenu dans son calcul de ROI.
Cela ne prouve évidemment pas que le rendement sera atteint. Un backlog n’est pas un bénéfice ; il faut considérer les marges, la durée, les investissements futurs, les éventuelles annulations et la manière dont les revenus seront répartis entre infrastructures. Mais cela affaiblit sérieusement la version simpliste de la thèse selon laquelle personne ne sait qui achètera tout ce compute.
Une partie considérable de la demande est déjà engagée.
La bonne question n’est donc plus : « existe-t-il une demande ? »
Elle devient :
« À QUEL COÛT POUVONS-NOUS LA SERVIR ? »
Et cette question nous ramène immédiatement à l’électricité, au capital et au temps.
ORACLE : L’IA VIENT DE RENCONTRER LA LOI DE KIRCHHOFF
Oracle fournit probablement l’image parfaite de la semaine.
Project Jupiter, son gigantesque projet de data center au Nouveau-Mexique, a fait l’objet d’un avis de force majeure lié au risque de retard dans l’approvisionnement électrique. Oracle et Blue Owl indiquent que les engagements restent en place et qu’il ne s’agit ni d’un défaut ni d’un abandon du projet. Mais le simple fait que le marché du crédit commence à regarder ces clauses est extrêmement important. Les documents fournis montrent que le risque de crédit d’Oracle s’est tendu et que le marché secondaire de certains financements du projet s’est dégradé.
Voilà la réalité industrielle.
OpenAI peut avoir besoin du compute. Oracle peut posséder le contrat. Nvidia peut avoir les GPU. Les banques peuvent avoir financé le SPV. Mais sans électricité :
PAS D’ÉLECTRON, PAS DE REVENU.
C’est presque comique dans une industrie obsédée par l’abstraction. Le problème ultime d’un modèle capable de raisonner au niveau doctorat peut être un raccordement électrique.
La loi de Moore rencontre Kirchhoff.
Et Kirchhoff gagne.
Il ne faut pourtant pas lire l’épisode comme la preuve que le boom IA est artificiel. C’est plutôt la preuve qu’il devient industriel. Le cycle quitte le PowerPoint et rencontre permis, foncier, transformateurs, réseau, gaz, contrats et dette. Or l’industrie est toujours plus difficile que le software.
Le fait qu’un projet puisse être retardé ne prouve pas que la demande n’existe pas. Cela prouve que la capacité de livraison devient elle-même un moat.
Voilà pourquoi notre doctrine reste inchangée : ne pas simplement posséder la demande IA, mais posséder les goulets permettant de la servir.
Forgent fournit presque la caricature positive de cette logique. L’entreprise vend précisément les équipements de distribution électrique nécessaires aux data centers et aux installations industrielles intensives en énergie. Ses derniers résultats montrent un chiffre d’affaires trimestriel presque doublé, des bookings en très forte hausse et un backlog considérablement renforcé.
L’intelligence artificielle peut changer tous les six mois. Le transformateur beaucoup moins vite. Le switchgear non plus.
Et c’est précisément pourquoi ces équipements deviennent stratégiques.
LE BOTTLENECK LE PLUS RENTABLE EST SOUVENT LE PLUS ENNUYEUX.
C’est une règle d’investissement que nous devrions conserver.
LA GUERRE DES GPU DEVIENT UNE GUERRE DE LA MÉMOIRE
Le cas HP raconte l’autre côté du même cycle. La demande IA absorbe tellement de mémoire qu’elle contribue à renchérir les composants destinés aux PC, au point que le secteur anticipe une pression sur les volumes.
C’est une conséquence particulièrement révélatrice : nous pensions que l’IA allait seulement créer de nouveaux marchés ; elle commence également à réallouer les ressources des anciens marchés.
HBM, DRAM, packaging, électricité, capital : chaque wafer consacré au compute IA ne peut simultanément être utilisé ailleurs. Une révolution devient véritablement macroéconomique lorsqu’elle commence à modifier le prix des inputs des autres industries.
Voilà pourquoi les discussions entre SK Hynix et Intel sur une possible production de mémoire aux États-Unis sont beaucoup plus importantes qu’elles n’en ont l’air. Les négociations restent exploratoires, mais elles illustrent parfaitement la nouvelle géopolitique du silicium. Washington veut davantage de mémoire sur son territoire ; Séoul veut préserver son savoir-faire critique ; les hyperscalers veulent sécuriser l’approvisionnement ; Intel cherche à mieux utiliser ses capacités industrielles.
La Chine avance simultanément sur sa propre DRAM domestique.
La bataille des semi-conducteurs s’élargit donc. Hier, le débat se concentrait sur le GPU. Demain, la chaîne pertinente sera :
GPU + HBM + DRAM + PACKAGING + FOUNDRY + ÉNERGIE.
Une nation possédant un excellent accélérateur mais dépendant intégralement d’un autre pays pour sa mémoire ne possède pas une chaîne IA souveraine. Elle possède une dépendance sophistiquée.
C’est également pourquoi Intel redevient intéressant sous un angle différent. Pendant des années, l’entreprise fut principalement analysée face à Nvidia ou AMD sur la qualité de ses processeurs. Mais son actif stratégique pourrait devenir tout simplement ses usines.
Cela ne garantit évidemment pas son redressement financier. Une mauvaise fab reste une mauvaise fab si personne ne veut l’utiliser. Mais dans un monde où logique, mémoire et packaging deviennent des fonctions de sécurité économique, une capacité industrielle américaine déjà construite peut acquérir une valeur géopolitique que les anciennes méthodes de valorisation appréhendent mal.
Intel n’est donc plus seulement un concepteur de CPU.
Il peut redevenir un terrain industriel souverain.
QUALCOMM + PICKNIK : LE MODÈLE OBTIENT DES BRAS
Le deuxième événement majeur de la semaine est probablement moins suivi.
Qualcomm a annoncé l’acquisition de PickNik, steward de MoveIt, l’un des frameworks open source les plus utilisés pour la planification et la manipulation robotique. L’objectif est de rapprocher modèles vision-language-action, perception, planification du mouvement et contrôle temps réel tout en maintenant MoveIt ouvert.
C’est important parce que l’un des problèmes fondamentaux de la robotique n’est pas simplement de voir ou de réfléchir.
C’est de bouger correctement.
Attraper, positionner, manipuler, éviter un obstacle, corriger un mouvement, répéter.
Le monde logiciel s’est construit grâce à d’immenses couches standardisées : Linux, TCP/IP, CUDA, Kubernetes. La robotique aura elle aussi besoin de standards.
MoveIt peut devenir l’une de ces briques.
Et c’est ici que l’open source retrouve notre thème techno-souverainiste : un standard robotique ouvert réduit la dépendance à une plateforme fermée unique et permet à plusieurs industriels, plusieurs États et plusieurs architectures hardware de participer.
L’OPEN SOURCE PEUT ÊTRE UNE INFRASTRUCTURE DE SOUVERAINETÉ.
Nous l’avions vu avec les modèles.
Nous le retrouvons avec les robots.
McLuhan aurait probablement reconnu une nouvelle extension de l’homme. La roue étend le pied ; le téléphone étend la voix ; l’ordinateur étend certaines capacités cognitives.
L’agent franchit une étape supplémentaire : il n’étend plus seulement ce que nous savons, mais ce que nous pouvons faire sans être présents.
Muse réserve pendant que vous faites autre chose. L’agent code pendant que vous dormez. Le robot manipule pendant que vous êtes ailleurs.
Nous externalisons progressivement une partie de la volonté opérationnelle.
C’est beaucoup plus profond qu’une amélioration du moteur de recherche.
GRAIL ET MODERNA : LA BIOLOGIE ENTRE DANS L’ÂGE DE L’INFORMATION
La sortie de cage ne s’arrête cependant pas à l’économie ou au robot.
Elle atteint la biologie.
Le comité consultatif de la FDA a voté favorablement sur Galleri, le test de GRAIL destiné au dépistage multicancer chez les adultes de 50 ans et plus. La FDA reste libre de sa décision finale et Galleri ne remplace évidemment pas les dépistages existants. Il existe des faux positifs, des faux négatifs et encore des questions importantes sur l’efficacité clinique du dépistage multicancer à grande échelle.
Mais technologiquement, regardons la chaîne : prise de sang, ADN libre circulant, méthylation, séquençage, machine learning, signal, origine probable du cancer.
Nous passons progressivement d’une médecine qui cherche une tumeur après l’apparition de signes à une médecine qui tente de détecter sa signature informationnelle beaucoup plus tôt.
Moderna fournit une deuxième pièce encore plus fascinante. Avec Merck, l’entreprise prépare la présentation détaillée de son traitement individualisé contre le mélanome. Le principe même est extraordinaire : séquencer une tumeur, identifier les mutations propres au patient, concevoir une séquence d’ARN messager personnalisée puis entraîner le système immunitaire à reconnaître cette signature.
La chaîne devient :
TUMEUR → INFORMATION → CODE → MOLÉCULE → RÉPONSE IMMUNITAIRE.
Il faut évidemment attendre les données cliniques et éviter la formule facile selon laquelle « l’IA va guérir le cancer ».
Ce n’est pas le sujet.
Le sujet est que biologie, séquençage, machine learning, automatisation de laboratoire et médecine individualisée commencent à converger.
Le vivant produit des données.
Ces données deviennent progressivement lisibles.
Puis actionnables.
Voilà pourquoi la prochaine grande vague informatique pourrait ne pas se situer uniquement dans les data centers.
Elle pourrait se trouver dans :
les cellules.
Norbert Wiener relie parfaitement Muse, PickNik et Moderna. La cybernétique n’était pas la science des ordinateurs, mais celle des systèmes capables de recevoir de l’information, d’agir puis de corriger leur comportement grâce au feedback.
Or regardons cette semaine : Muse reçoit une intention et agit ; le robot reçoit perception et consigne puis corrige son mouvement ; le système médical lit une signature biologique et permet une décision clinique.
Partout, la boucle fondamentale devient :
INFORMATION → DÉCISION → ACTION → FEEDBACK.
Nous devons donc progressivement cesser de penser l’IA comme un secteur.
Elle devient une couche de contrôle transversale appliquée à l’économie, au monde physique et au vivant.
ET POURTANT, WALL STREET REGARDE TOUJOURS LE TREASURY
Toute cette accélération rencontre néanmoins le même adversaire que depuis plusieurs semaines : le prix du capital.
Le taux américain à dix ans a dépassé 5,20 %, tandis que la volatilité obligataire s’est fortement tendue. Mais le point essentiel est que l’essentiel de la hausse récente des rendements semble provenir des rendements réels davantage que d’une explosion des anticipations d’inflation.
Cette distinction est fondamentale.
Un rendement réel plus élevé peut refléter une crise du financement, mais il peut aussi refléter une économie jugée structurellement plus forte et capable d’absorber un coût du capital supérieur. Le flash PMI américain de septembre donne justement du crédit à cette seconde lecture : activité extrêmement robuste, nouvelles commandes dynamiques, marché du travail solide, capacités de production tendues.
Voilà le paradoxe. Nous avons passé quinze ans à nous plaindre d’une économie incapable de croître sans taux zéro. Elle recommence à croître vigoureusement. Et Wall Street se plaint désormais parce que cette croissance empêche les taux de baisser.
Le techno-optimiste doit savoir distinguer le taux qui tue du taux qui sélectionne.
Un Treasury à 5,20 % est mauvais pour une entreprise dont toute la valeur dépend d’un profit hypothétique en 2035. Il est beaucoup moins problématique pour une entreprise capable d’augmenter ses bénéfices de 30 %.
Voilà pourquoi le Nasdaq reste beaucoup plus résilient que les petites capitalisations. Market Ear observe une dislocation extrême entre la volatilité obligataire et celle des actions ; les spreads CDS technologiques se sont tendus tandis que le NDX résiste encore remarquablement.
Tony Pasquariello chez Goldman fait le même constat : l’agentique effectue une grande partie du travail au sommet de la capitalisation américaine, tandis que les petites capitalisations souffrent davantage de la remontée des taux.
Cela ne signifie pas que les méga-caps sont invulnérables.
Cela signifie que, dans un régime de capital cher :
LE CASH-FLOW DEVIENT SOUVERAIN.
Et le plus intéressant est que les valorisations IA ont déjà commencé à se normaliser. Selon Goldman, la valorisation médiane du panier d’infrastructures IA serait passée d’environ 32 fois les bénéfices prévisionnels au printemps à environ 22 fois aujourd’hui.
Les cours restent élevés, mais les bénéfices ont déjà rattrapé une partie du mouvement.
Au début d’une révolution financièrement crédible, le multiple monte.
Ensuite, les profits doivent le rattraper.
C’est exactement le test que nous observons.
COREWEAVE, ORACLE, CORNING : LE CAPITAL COMMENCE À EXIGER DES PREUVES
Le marché du crédit fournit cependant l’avertissement nécessaire.
CoreWeave continue de lever des montants considérables pour financer son expansion. Oracle découvre avec Project Jupiter que contrat et financement ne suffisent pas lorsque la physique retarde l’actif. Corning ouvre un programme potentiel d’émission d’actions alors même que la demande en fibre explose.
Ce n’est pas contradictoire.
C’est précisément le nouveau régime.
La demande peut être extraordinaire et l’actionnaire être dilué.
Un marché peut être immense et un bilan trop fragile.
Un actif peut être stratégique et mal financé.
Voilà pourquoi notre doctrine devient progressivement plus exigeante : posséder le goulot ne suffit pas ; il faut également être capable de financer son expansion sans détruire excessivement le capital.
Corning illustre parfaitement cette tension. La société vient parallèlement de signer avec Verizon un accord pluriannuel portant sur plus de 80 millions de miles de fibre et de solutions de connectivité entre 2027 et 2032 pour soutenir notamment les infrastructures broadband et GenAI.
La demande existe.
Mais il faut financer l’usine qui permettra de la servir.
Le nouveau cycle récompense donc deux qualités simultanément :
RARETÉ INDUSTRIELLE + SOLIDITÉ DU BILAN.
Voilà la différence entre le thème et l’investissement.
TECHNO-SOUVERAINISME : GLOBALISER CE QUI EST INTERCHANGEABLE, SOUVERAINISER CE QUI EST VITAL
Le sommet Trump-Xi n’a pas supprimé la compétition technologique entre les États-Unis et la Chine. Il a simplement rappelé qu’interdépendance commerciale et rivalité stratégique peuvent parfaitement coexister.
La Chine poursuit son autonomie en mémoire, modèles et semi-conducteurs ; les États-Unis cherchent à relocaliser certaines capacités critiques ; la Corée cherche à protéger ses technologies mémoire ; les capitaux et les biens continuent pourtant de circuler entre ces écosystèmes.
Nous ne nous dirigeons donc probablement pas vers deux blocs parfaitement hermétiques.
Le modèle émergent semble plus subtil :
INTERDÉPENDANCE COMMERCIALE + AUTONOMIE SUR LES GOULETS VITAUX.
C’est probablement la meilleure définition pratique du techno-souverainisme.
Il ne s’agit pas de tout fabriquer chez soi.
Ce serait ruineux.
Il s’agit de savoir ce que l’on ne peut pas se permettre de perdre.
Énergie.
Compute.
Mémoire.
Foundry.
Cyber.
Réseaux.
Paiements.
Capacité militaire.
Le reste peut circuler.
Le goulet vital doit rester sous contrôle ou au minimum disposer d’une option crédible.
BITCOIN ET LES RAILS DE L’ÉCONOMIE MACHINE
Bitcoin a brièvement dépassé 87 000 dollars et conserve une progression autour de 84 000 malgré le dollar fort et les rendements réels élevés, aidé notamment par des flux institutionnels.
C’est intéressant parce que la crypto arrive progressivement au même endroit que l’agentique.
Nous devons cesser de penser le sujet uniquement en termes de « monnaie alternative ».
Il faut regarder la stack qui se construit : stablecoins, tokenisation, règlement instantané, collatéral programmable, paiements agentiques.
Muse réserve un voyage.
Demain, un agent robotique pourra acheter du compute ou un service machine-to-machine.
Les AI factories factureront des ressources.
Des actifs financiers circuleront davantage sur des rails programmables.
La convergence devient de plus en plus évidente :
AGENT + IDENTITÉ + PAIEMENT PROGRAMMABLE = ÉCONOMIE MACHINE.
La bonne question n’est donc plus seulement : « Bitcoin va-t-il monter ? »
Elle devient : quels rails financiers règleront une économie où une part croissante des transactions sera initiée par des logiciels autonomes ?
C’est pourquoi Coinbase, Circle, les stablecoins et la tokenisation méritent d’être étudiés comme de potentielles infrastructures du nouvel environnement agentique.
JÜNGER, VIRILIO, FAYE : L’HUMAIN AUGMENTÉ DEVIENT UNE ORGANISATION
Jünger parlait de la mobilisation totale et de la figure du Travailleur. L’âge agentique introduit une mutation fascinante : un individu peut progressivement devenir lui-même plus dix agents, puis cent agents spécialisés.
Un entrepreneur individuel pourra disposer d’un assistant administratif, d’un développeur, d’un analyste, d’un acheteur, d’un commercial et d’un contrôleur sans employer nécessairement six personnes supplémentaires.
Chaque humain suffisamment équipé devient potentiellement une petite organisation.
Voilà pourquoi la productivité peut augmenter sans croissance correspondante du nombre d’emplois. À terme, les statistiques traditionnelles du travail pourraient d’ailleurs mesurer imparfaitement la capacité productive réelle.
La véritable unité économique ne sera peut-être plus simplement : nombre d’employés.
Mais :
CAPACITÉ D’AGENCE TOTALE.
Virilio ajouterait que l’agent réduit la latence entre intention, recherche, décision et exécution. Chaque couche automatisée supprime du temps mort. Or dans une économie compétitive, la latence est un coût.
Voilà pourquoi l’agentique peut produire une accélération macroéconomique réelle sans inventer une seule nouvelle matière première : elle retire du temps mort de l’économie.
Et pourtant, Faye nous rappellerait immédiatement que tout finit dans le monde physique. L’agent réserve la chambre, mais quelqu’un doit construire l’hôtel. L’agent pilote le robot, mais quelqu’un doit fabriquer son moteur. Le modèle optimise le data center, mais quelqu’un doit produire l’électricité. L’algorithme détecte une signature tumorale, mais le corps reste biologique.
Le futur est donc simultanément plus abstrait dans sa couche de décision et plus matériel dans sa couche d’exécution.
Voilà pourquoi TS2F ne peut jamais être simplement un portefeuille software.
LA NOUVELLE CHAÎNE DE SOUVERAINETÉ
Nous pouvons maintenant écrire la stack presque complète de la puissance technologique contemporaine :
ÉNERGIE → SEMI-CONDUCTEURS → MÉMOIRE → COMPUTE → MODÈLE → IDENTITÉ → AGENT → PAIEMENT → ROBOT / ACTION.
Une rupture à n’importe quel endroit peut désactiver le système.
Voilà pourquoi la compétition technologique devient progressivement une compétition de milieux complets.
Les États-Unis possèdent aujourd’hui probablement l’écosystème le plus avancé. La Chine cherche méthodiquement à éliminer ses dépendances. Le Japon et la Corée protègent leurs briques critiques. L’Europe possède plusieurs champions mais peine encore à aligner à la même échelle capital, énergie, compute et software.
Le gagnant du siècle ne sera donc probablement pas celui qui possède le meilleur produit isolé.
Ce sera celui qui peut reproduire et financer tout le milieu nécessaire à l’action.
DOCTRINE TS2F : PASSER DU COMPUTE À L’AGENCE
Cette semaine modifie donc encore notre hiérarchie stratégique.
Compute — NVDA / AVGO / LRCX : toujours indispensable. L’explosion de l’inférence et des agents peut faire croître le nombre de tâches beaucoup plus vite que le prix par tâche ne diminue. Le prochain test est moins la demande que la conversion du capex en bénéfices.
Mémoire / foundry — Intel, SK Hynix, Micron et la chaîne semi : HBM et DRAM deviennent des actifs souverains. La localisation de la production devient aussi importante que la propriété intellectuelle.
Power — Forgent, utilities, nucléaire : Project Jupiter fournit le rappel parfait. Le meilleur contrat du monde reste inutile sans MW. Les commandes des équipementiers électriques sont probablement parmi les données les plus pures du cycle.
Agentic software — Meta et les futurs concurrents de Muse : la valeur migre vers l’interface d’action. Le prochain champ de bataille n’est plus simplement le chatbot mais le contrôle de l’intention du consommateur.
Cyber / identité : plus l’agent agit, plus la couche de confiance devient stratégique.
Physical AI — Qualcomm / robotique : PickNik marque le rapprochement entre edge compute, open source et manipulation robotique. C’est probablement l’une des poches les plus intéressantes du prochain cycle.
Biologie informationnelle — GRAIL / Moderna et l’écosystème : à regarder non comme simple biotech spéculative, mais comme convergence de séquençage, données, automatisation et thérapie individualisée. La validation clinique restera évidemment le juge ultime.
Réseaux / fibre — Corning et autres : le trafic et les AI factories imposent toujours plus d’interconnexion. Mais les acteurs capitalistiques devront prouver qu’ils savent financer leur expansion.
Rails monétaires — COIN / CRCL / stablecoins / tokenisation : si l’agentique devient transactionnelle, la monnaie programmable et les actifs programmables peuvent devenir des infrastructures.
Cash : toujours l’option sans expiration. Plus les rendements réels montent, plus la valeur d’attendre le bon prix augmente.
QUATRE SCÉNARIOS
Agentic Productivity Boom — 45 %. Muse n’est que le premier produit de masse. Google, OpenAI et d’autres lancent rapidement leurs concurrents ; les agents se généralisent dans le commerce, l’entreprise et le software ; les coûts de transaction baissent ; les revenus d’inférence, de cyber et de paiement agentique augmentent. Les taux réels restent élevés parce que la croissance reste forte, mais les bénéfices absorbent progressivement la pression sur les multiples. C’est mon scénario central.
Sovereign Stack Acceleration — 25 %. La rivalité technologique pousse États-Unis, Chine, Japon et Corée à sécuriser mémoire, foundry, énergie, robotique et modèles. Les investissements industriels augmentent et l’open source devient une arme d’autonomie. Le capex reste massif mais se concentre sur les infrastructures que les États et hyperscalers ne peuvent pas se permettre de perdre.
Power & Credit Selection — 20 %. Plusieurs projets de data centers connaissent retards, renégociations ou restructurations. Oracle, CoreWeave et certains néoclouds subissent davantage de pression. Le marché parle immédiatement de « bulle IA ». Une partie du capital se déplace pourtant simplement vers les actifs possédant raccordements, offtakes solides et bilans robustes. C’est le scénario Schumpeter.
Real-Yield Shock — 10 %. L’économie américaine reste extrêmement forte, l’inflation ne ralentit pas suffisamment et la Fed poursuit son resserrement. Le dix ans monte nettement au-dessus de 5 %, les spreads corporate s’écartent et les actions ne peuvent plus ignorer le marché obligataire. Ce serait le scénario le plus dangereux à court terme, mais il ne tuerait pas l’agentique ; il réduirait le nombre d’acteurs capables de la financer.
CONCLUSION — L’IA N’APPREND PLUS SEULEMENT À PARLER. ELLE APPREND À FAIRE.
Relisons maintenant toute la séquence. Le Futur à Crédit : l’IA devient trop grande pour les seuls cash-flows. L’Empire sur une puce : le compute devient puissance macroéconomique. La Grande Mobilisation : Wall Street transforme l’infrastructure IA en classe d’actifs. Le Nouvel État-Machine : technologie, énergie, défense, capital et souveraineté fusionnent. La Course sans filet : l’argent gratuit disparaît et oblige le système à prouver son rendement. Le Prix de la Puissance : la révolution devient assez grande pour influencer le prix mondial du capital. Le Capital a de nouveau une patrie : la géographie financière revient. Le Système Immunitaire : l’intelligence bon marché crée un besoin massif de sécurité, d’identité et de confiance.
Cette semaine :
LA SORTIE DE CAGE.
Muse transforme le chatbot en opérateur. Booking découvre que l’agent peut prendre l’interface. Qualcomm rapproche l’intelligence du bras robotique. GRAIL rapproche le séquençage du dépistage. Moderna rapproche l’information tumorale d’un traitement individualisé. Intel et SK Hynix rappellent que la mémoire est souveraine. La Chine montre qu’elle n’attendra personne. Forgent rappelle que derrière chaque token existe encore un tableau électrique. Oracle découvre qu’un contrat de plusieurs milliards ne produit rien tant que l’électron n’arrive pas.
Et Wall Street découvre que malgré des taux longs extrêmement élevés, le Nasdaq refuse encore de casser complètement.
Pourquoi ?
Peut-être parce que le marché commence à comprendre quelque chose de beaucoup plus grand que le simple cycle boursier.
Nous ne sommes plus seulement en train de construire une industrie de l’intelligence artificielle.
Nous sommes en train de redistribuer la capacité d’action.
À la machine.
À l’individu augmenté.
À l’entreprise automatisée.
Au robot.
Et demain, peut-être, à une médecine beaucoup plus individualisée.
Pendant vingt ans, Internet avait réduit le coût de l’information.
L’IA réduit progressivement le coût de la décision.
Et l’agent commence maintenant à réduire le coût de :
L’ACTION.
Voilà pourquoi l’impact potentiel dépasse largement celui d’un chatbot plus intelligent.
Un humain possédant cent agents n’est pas simplement mieux informé.
Il devient potentiellement une organisation.
Une PME possédant dix mille agents n’est pas simplement plus efficace.
Elle peut commencer à opérer à une échelle autrefois réservée à une grande entreprise.
Une nation capable de relier modèles, énergie, semi-conducteurs, agents, robots, cyber et capital ne possède pas seulement une industrie technologique.
Elle possède :
UNE MACHINE DE PUISSANCE.
C’est là que notre techno-optimisme rejoint définitivement le techno-souverainisme.
Le but n’est pas de protéger chaque entreprise existante contre l’agent.
Exactement l’inverse.
Booking devra s’adapter. Certains SaaS disparaîtront. Certains néoclouds seront restructurés. Certains data centers ne seront jamais raccordés. Certaines fabs seront trop chères. Certaines biotechs échoueront.
Très bien.
L’accélération ne consiste pas à préserver le monde existant.
Elle consiste à augmenter la capacité.
Et cette capacité progresse.
Le compute progresse. La mémoire devient stratégique. Les agents commencent à agir. Les robots obtiennent de meilleures briques logicielles. La biologie devient plus lisible. Les paiements deviennent programmables. Les réseaux se densifient. L’électricité redevient centrale. Le capital apprend à sélectionner.
Notre doctrine TS2F devient donc de plus en plus claire : accélérer l’intelligence ; sécuriser l’agence ; posséder l’énergie ; souverainiser les goulets ; ouvrir les standards qui augmentent l’autonomie ; laisser mourir les intermédiaires qui ne produisent plus de valeur ; financer ce qui transforme réellement l’information en action.
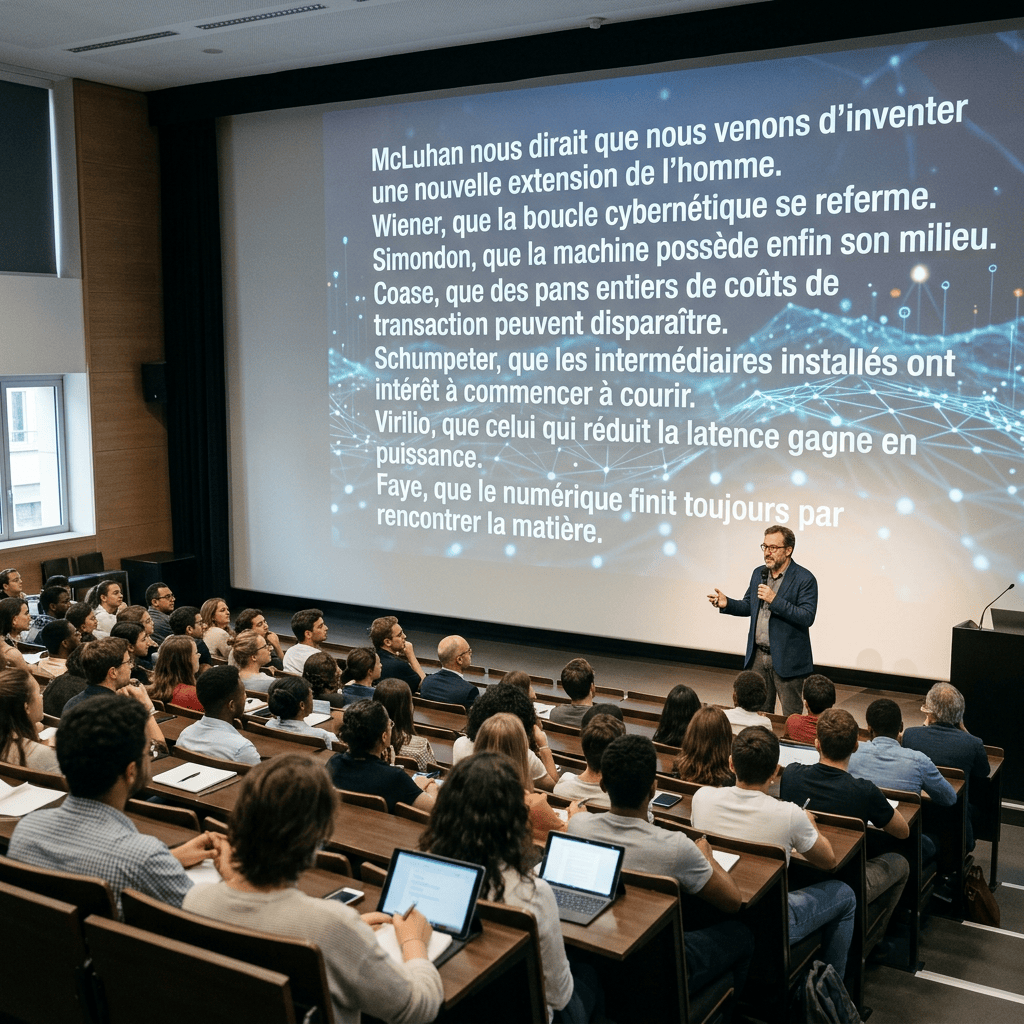
McLuhan nous dirait que nous venons d’inventer une nouvelle extension de l’homme. Wiener, que la boucle cybernétique se referme. Simondon, que la machine possède enfin son milieu. Coase, que des pans entiers de coûts de transaction peuvent disparaître. Schumpeter, que les intermédiaires installés ont intérêt à commencer à courir. Virilio, que celui qui réduit la latence gagne en puissance. Faye, que le numérique finit toujours par rencontrer la matière.
Land observerait probablement quelque chose de beaucoup plus simple : la machine accélère.
Mais cette fois, quelque chose a changé.
Pendant trois ans, nous regardions l’intelligence derrière une vitre. Nous lui parlions. Elle nous répondait. Nous pouvions encore fermer l’onglet.
Cette semaine, elle commence à réserver l’hôtel, déplacer l’argent, commander le service, programmer la machine, guider le robot et lire le signal biologique.
La frontière vient donc de changer.
L’IA N’EST PLUS SEULEMENT DANS L’ÉCRAN.
ELLE ENTRE DANS LE MONDE.
Et c’est maintenant que la vraie révolution commence.
Contre le récit. Pour le réel.
Le Substack de BLOG A LUPUS— Notes de marché & stratégies est une publication soutenue par les lecteurs. Pour recevoir de nouveaux posts et soutenir mon travail, envisagez de devenir un abonné gratuit ou payant.
Réaliser un don ponctuel
Réaliser un don mensuel
Réaliser un don annuel
Choisir un montant
Ou saisissez un montant personnalisé :
Votre contribution est appréciée.
Votre contribution est appréciée.
Votre contribution est appréciée.
https://blogalupus.substack.com/p/lia-sort-de-la-bulle-le-nouvel-age
En savoir plus sur Le blog A Lupus un regard hagard sur Lécocomics et ses finances
Abonnez-vous pour recevoir les derniers articles par e-mail.


