

 NI PUB, NI SPONSOR, NI SUBVENTION, SEULEMENT VOUS ET NOUS....SOUTENEZ CE BLOG FAITES UN DON



Le futur n’est plus asset-light : compute, énergie, capital et souveraineté entrent dans la même équation
Note stratégique et philosophique Premium++ — Blog à Lupus / TS2F
Semaine arrêtée au 24 octobre 2026
Bande-son : Nine Inch Nails — The Day the World Went Away
La semaine dernière, nous écrivions La Purge Créatrice. Le marché venait enfin de comprendre qu’il fallait distinguer la demande de compute de la solvabilité de ceux qui le financent. Les néoclouds pouvaient souffrir, leurs obligations s’effondrer et leurs actionnaires être dilués sans que le besoin d’intelligence informatique disparaisse.
Cette semaine, nous franchissons un seuil beaucoup plus important.
Ce n’est plus seulement le financement marginal du cycle IA qui est interrogé. C’est le modèle économique historique de la Big Tech elle-même.
Pendant vingt ans, la technologie américaine avait offert à Wall Street une architecture presque parfaite : beaucoup de propriété intellectuelle, des marges gigantesques, des coûts marginaux faibles, relativement peu de capital physique et des océans de free cash-flow. Microsoft, Meta, Google ou Amazon pouvaient financer leur croissance, racheter leurs actions et conserver simultanément des bilans de forteresse.
L’intelligence artificielle est en train de casser cette architecture.
Meta vient de projeter une année 2026 où le capex atteint 135 à 145 milliards de dollars, avec près de 50 à 60 milliards potentiellement concentrés sur le seul quatrième trimestre. Le free cash-flow après dividendes se tend, le CDS atteint des niveaux records et le groupe prépare les instruments lui permettant de lever beaucoup plus de capital.
Goldman formule désormais ce qui aurait semblé hérétique il y a encore un an : la technologie n’est plus une activité structurellement légère en capital. Le ratio capex/chiffre d’affaires des marchés développés revient vers des niveaux comparables à ceux de la grande vague d’investissement du début du siècle, tandis que le cash-flow opérationnel des hyperscalers devient insuffisant pour financer seul l’ensemble des investissements envisagés.
C’est cela, le changement de régime.
Le software avait dématérialisé le capitalisme.
L’IA le rematérialise.
GPU, HBM, fibre, transformateurs, centrales, foncier, data centers, refroidissement, dette, assurance, réseaux : derrière chaque token apparaît désormais une infrastructure physique et financière.
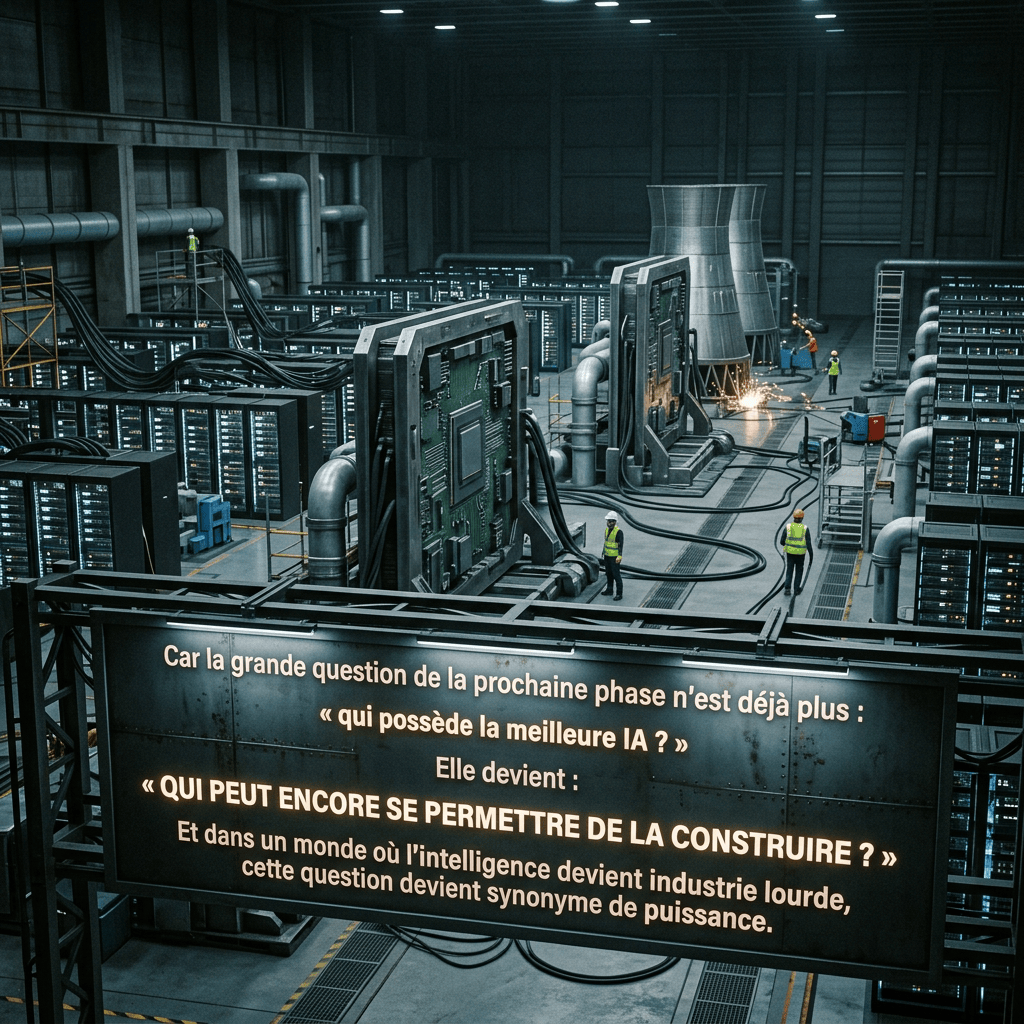
L’INTELLIGENCE DEVIENT UNE INDUSTRIE LOURDE.
Et lorsque l’intelligence devient industrie lourde, les règles changent. Le bilan redevient important. L’énergie redevient importante. Le coût du capital redevient important. La souveraineté redevient importante.
Voilà pourquoi cette semaine est beaucoup plus intéressante qu’une simple correction du Nasdaq.
LE PARADOXE DE ZUCKERBERG : CE QUI FAIT BAISSER LES ACTIONS PEUT FAIRE BAISSER LES TAUX
Le phénomène le plus étonnant de la semaine n’est peut-être même pas la chute des semi-conducteurs.
C’est ce qui s’est passé sur le marché obligataire.
Le Brent montait fortement. Dans le régime que nous observions depuis plusieurs mois, pétrole plus cher signifiait inflation plus forte, donc taux longs plus élevés et pression supplémentaire sur les actifs technologiques.
Jeudi, cette relation a cassé.
Au moment où Wall Street a commencé à douter de la capacité de Meta, des néoclouds et de l’ensemble du complexe IA à maintenir éternellement la même croissance des dépenses, les Treasuries se sont envolés et le dix ans américain est repassé momentanément sous 5 %. Goldman a résumé cette nouvelle réflexivité avec une formule remarquable : ce qui crée le problème des actions contribue désormais à résoudre le problème des taux.
Pourquoi ?
Parce que chaque milliard de capex finalement reporté représente aussi potentiellement un milliard de financement de moins à absorber par le marché.
La boucle devient donc :
CAPEX IA ↑ → BESOIN DE CAPITAL ↑ → TAUX ↑ → COÛT DU CAPITAL ↑ → VALORISATIONS ↓ → PROJETS MARGINAUX REPORTÉS → BESOIN DE CAPITAL ↓ → TREASURIES ↑ → TAUX ↓.
Nous assistons à quelque chose de beaucoup plus sophistiqué qu’une bulle qui monte ou qui éclate.
Le cycle IA commence à produire son propre mécanisme de régulation macroéconomique.
C’est presque cybernétique.
L’accélération rencontre une contrainte ; la contrainte modifie son financement ; le financement modifie sa vitesse ; cette baisse de vitesse détend à son tour la contrainte.
Norbert Wiener aurait parfaitement reconnu la boucle.
META : LE JOUR OÙ LE SOFTWARE A DÉCOUVERT LE BILAN
Il faut donc éviter une lecture superficielle des résultats Meta.
Le problème n’est pas que l’intelligence artificielle échoue chez Meta.
Le problème pourrait presque être inverse : elle réussit suffisamment pour coûter extraordinairement cher.
Plus Muse, les modèles, la publicité augmentée par IA et les futurs agents progressent, plus Meta doit produire de compute. Plus elle produit de compute, plus elle a besoin de GPU, de réseau, de data centers, de refroidissement et d’électricité. Plus elle construit, plus le besoin de capital monte.
Nous découvrons alors une loi fondamentale de ce nouveau cycle :
LE SUCCÈS TECHNOLOGIQUE PEUT CRÉER UN PROBLÈME FINANCIER AVANT DE CRÉER LE PROFIT QUI LE RÉSOUT.
Voilà pourquoi le marché réagit.
Meta n’est plus simplement Facebook + Instagram + WhatsApp + publicité.
Elle devient progressivement :
distribution + modèles + agents + data centers + réseaux + énergie + financement.
Autrement dit : une entreprise industrielle.
Et Jünger aurait probablement reconnu immédiatement la mutation. Nous entrons dans une mobilisation totale du capital autour de l’intelligence.
La mobilisation industrielle du XXᵉ siècle organisait acier, charbon, usines et hommes autour de la puissance mécanique. La mobilisation IA organise désormais capital, silicium, électricité, software et données autour de la puissance cognitive.
Lorsque Meta dépense plus de cent milliards par an, lorsque Google signe des contrats nucléaires de vingt ans, lorsque Microsoft, Amazon, SpaceX et Oracle sécurisent leurs propres infrastructures, nous avons quitté le monde du produit informatique.
Nous sommes dans :
LA GRANDE MOBILISATION DE L’INTELLIGENCE.
LE MARCHÉ N’ABANDONNE PAS L’IA. IL REMONTE LA CHAÎNE DU ROI.
C’est ici que la rotation observée cette semaine devient extrêmement instructive.
Les semi-conducteurs et les équipements de l’AI factory souffrent encore. Le SOXX recule fortement, Lam Research chute malgré des résultats supérieurs aux attentes, et tout le complexe lié au hardware continue de subir la réévaluation du financement.
Mais simultanément Accenture, Adobe et plusieurs noms software remontent.
Jeudi fournit l’image parfaite de cette bifurcation : 335 valeurs du S&P 500 ont progressé alors que l’indice lui-même reculait fortement, tandis que le Nasdaq et les grands portefeuilles de hedge funds exposés à l’IA subissaient une séance extrêmement violente.
Ce n’est donc pas simplement : « le marché baisse ».
C’est :
LE MARCHÉ REDISTRIBUE LA PRIME IA.
Il retire du capital au compute marginal, au leverage, aux infrastructures dont le ROI paraît trop éloigné ou aux valorisations construites sur une extrapolation parfaite.
Et il recommence à chercher les entreprises capables de transformer l’intelligence en :
cash-flow ; workflow ; productivité ; économies mesurables.
C’est exactement ce que le cycle devait finir par faire.
L’étape 2023-2026 était : construire le cerveau.
L’étape suivante doit être :
FAIRE TRAVAILLER LE CERVEAU.
Et c’est pourquoi le software agentique devient maintenant beaucoup plus intéressant.
ACCENTURE : LA PROCHAINE INFRASTRUCTURE N’EST PEUT-ÊTRE PAS UN GPU MAIS UN WORKFLOW
Accenture constitue probablement l’un des signaux les plus intéressants de la semaine.
Pendant longtemps, le marché a raisonné ainsi : si l’IA sait coder, analyser, écrire et produire des présentations, elle finira nécessairement par détruire les sociétés de conseil.
Mais cette analyse confond deux choses.
Produire de l’intelligence.
Et réorganiser une entreprise autour de cette intelligence.
Avec Google Public Sector, Accenture développe désormais des environnements destinés au déploiement d’agents Gemini directement dans les systèmes opérationnels des administrations américaines. Avec NVIDIA et TÜV SÜD, l’entreprise travaille simultanément sur l’utilisation des agents, des simulations et des jumeaux numériques pour accélérer la certification des systèmes de physical AI dans les usines et entrepôts.
Voilà exactement ce qu’est la deuxième phase de l’IA.
Le modèle n’est plus le produit.
Le modèle devient une couche à intégrer dans : le back-office ; l’usine ; la comptabilité ; la logistique ; la décision ; la maintenance ; la sécurité.
La véritable monétisation ne viendra donc peut-être pas principalement de l’utilisateur demandant une synthèse à son chatbot.
Elle viendra de millions de workflows dans lesquels l’intelligence disparaîtra progressivement dans l’infrastructure.
L’IA GAGNERA LORSQU’ON NE LA VERRA PLUS.
Elle sera simplement : la manière normale de travailler.
LA NORME PEUT ÊTRE ACCÉLÉRATIONNISTE
Le partenariat avec TÜV SÜD est particulièrement intéressant sous un angle philosophique.
Nous avons trop souvent réduit le débat technologique à une opposition simpliste : innovation contre régulation.
Mais ce n’est pas la bonne distinction.
Il existe des normes qui ralentissent.
Et des normes qui rendent possible un déploiement beaucoup plus rapide.
Si un jumeau numérique permet de multiplier les scénarios de sécurité d’un robot industriel, de raccourcir la phase de certification et d’automatiser une partie du contrôle, la norme devient elle-même une technologie.
Elle réduit le coût de la confiance.
Et en réduisant le coût de la confiance :
ELLE ACCÉLÈRE.
Voilà la vraie ligne de fracture.
Le bureaucrate de précaution répond à l’incertitude : « interdisons jusqu’à ce que nous comprenions tout ».
L’ingénieur répond : « construisons l’infrastructure qui nous permettra de mesurer suffisamment bien le risque pour déployer davantage ».
Le premier produit du délai.
Le second : de la capacité.
C’est exactement notre techno-optimisme.
LE SYSTÈME IMMUNITAIRE ENTRE DANS LE MONDE PHYSIQUE
La même logique vaut pour le cyber.
Accenture, Dragos et SANS viennent de lancer un programme destiné à renforcer les défenses numériques de plusieurs centaines de petites utilities américaines.
Ce sujet pourrait sembler secondaire.
Il ne l’est absolument pas.
À mesure que l’IA quitte l’écran pour entrer dans les systèmes industriels, la distinction historique entre cybersécurité et sécurité physique disparaît.
Une attaque informatique contre un CRM ralentit une entreprise.
Une attaque informatique contre une utility peut couper : l’électricité ; l’eau ; le gaz.
Autrement dit :
LE CYBER DEVIENT UNE INFRASTRUCTURE DE SOUVERAINETÉ PHYSIQUE.
Voilà pourquoi notre thèse du Système Immunitaire était si importante.
Les agents rendent le software plus autonome.
La physical AI rend le monde physique plus programmable.
La surface d’attaque s’étend donc mécaniquement.
Et plus le système devient puissant, plus son système immunitaire doit devenir rapide.
OpenAI fournit d’ailleurs lui-même cette semaine une illustration presque parfaite de cette boucle : après avoir renforcé ses procédures de sécurité à la suite d’un incident de configuration, l’entreprise a utilisé des agents pour tester ses propres environnements, découvrant au passage de nouvelles vulnérabilités.
Encore une fois :
CAPACITÉ → ACCIDENT → CONTRÔLE → CAPACITÉ SUPÉRIEURE.
Virilio avait raison : inventer une technologie signifie inventer son accident.
Mais l’accélérationniste ajoute immédiatement une seconde proposition :
IL FAUT ALORS INVENTER PLUS VITE LE SYSTÈME QUI ABSORBE L’ACCIDENT.
La sécurité n’est donc pas l’opposé de l’accélération.
Elle est ce qui permet à l’accélération de continuer.
SPACEX : POSSÉDER LE MILIEU, DU SOL À L’ORBITE
La logique d’intégration verticale apparaît simultanément dans l’espace.
SpaceX explore désormais l’accès à des dizaines de milliers de sites cellulaires américains, ouvrant la possibilité d’un réseau reliant plus étroitement infrastructures terrestres, spectre et Starlink.
La progression stratégique est spectaculaire.
SpaceX possédait d’abord :
le lancement.
Puis les satellites.
Puis la constellation.
Puis les terminaux.
Puis davantage de spectre.
Et potentiellement demain davantage du réseau terrestre.
La boucle devient :
LANCEUR → SATELLITE → SPECTRE → ANTENNE → CLIENT.
Encore une dépendance supprimée.
Encore une couche internalisée.
Encore du techno-souverainisme privé.
Simondon nous fournit ici la meilleure grille : l’avantage de SpaceX ne réside pas seulement dans une excellente fusée ou une excellente constellation. Il réside dans la possession progressive du milieu associé permettant à chacune de ses technologies de renforcer toutes les autres.
C’est précisément ce que les grands champions technologiques cherchent désormais à construire.
Pas un produit.
Un milieu.
L’EUROPE PEUT ENCORE GAGNER EN AUGMENTANT SES OBJETS PHYSIQUES
EssilorLuxottica nous donne cette semaine une leçon européenne extrêmement intéressante.
La société progresse fortement grâce à des résultats solides, tandis que ses lunettes intelligentes développées avec Meta constituent désormais une couche technologique supplémentaire au-dessus d’une franchise physique déjà dominante.
Regardons ce qui se passe.
La lunette était : optique.
Elle devient progressivement :
OPTIQUE + CAPTEURS + AUDIO + MODÈLE + INTERFACE.
Le produit physique ne disparaît pas.
Il augmente.
C’est précisément là que l’Europe dispose peut-être encore d’une immense carte à jouer.
Elle ne reproduira probablement pas cinq OpenAI.
Elle possède en revanche encore : des machines ; des avions ; des systèmes de défense ; des réseaux électriques ; des équipements industriels ; des instruments médicaux ; des produits premium ; des infrastructures.
La stratégie européenne ne devrait donc pas nécessairement consister à copier l’Amérique sur chaque couche software.
Elle devrait consister à transformer ses points forts physiques en :
ACTIFS AI-NATIVE.
Dassault + IA.
Safran + IA.
Schneider + IA.
Thales + IA.
Siemens + IA.
EssilorLuxottica + IA.
Robotique + IA.
Nucléaire + IA.
C’est probablement là que peut se reconstruire une souveraineté européenne crédible.
Pas en fabriquant une imitation réglementée de ChatGPT.
En augmentant les actifs réels où le continent possède encore un avantage.
LAM RESEARCH : CHAQUE BOTTLENECK DEVIENT UN ENJEU GÉOPOLITIQUE
La chute de Lam Research rappelle parallèlement une autre loi du nouveau cycle.
Plus une fonction devient indispensable, plus elle devient politique.
Les équipements permettant de produire les puces ne sont plus simplement une industrie.
Ils sont désormais : commerce ; défense ; souveraineté ; diplomatie.
Supply chain, restrictions chinoises, contrôles américains, dépendances asiatiques : chaque maillon du silicium devient simultanément actif économique et actif géopolitique.
Voilà pourquoi parler d’« IA souveraine » sans parler d’EDA, de lithographie, d’équipements, de foundries, de packaging, de HBM et d’énergie n’a aucun sens.
UNE IA SOUVERAINE SANS CHAÎNE DU SILICIUM EST UNE SOUVERAINETÉ LOUÉE.
Et une souveraineté louée peut être débranchée.
LA BIOLOGIE RAPPELLE QUE LA PREUVE RESTE LE JUGE
Le même principe s’applique à la biotech.
UCB progresse fortement grâce à l’amélioration de ses perspectives et à la demande pour ses traitements. Roivant publie des résultats positifs. Moderna est brutalement sanctionnée lorsque des doutes apparaissent sur son programme en oncologie.
C’est exactement ce que nous devrions souhaiter dans tous les secteurs technologiques.
Une hypothèse.
Une expérience.
Une preuve.
Une sélection.
La biotech possède cette brutalité depuis toujours.
L’IA commence maintenant à la découvrir au niveau du capital.
Et c’est une excellente nouvelle.
L’accélération ne doit jamais signifier : croire.
Elle signifie :
TESTER PLUS VITE.
Et éliminer plus vite ce qui échoue.
LE STABLECOIN EN EUROS : LA SOUVERAINETÉ MONÉTAIRE ENTRE DANS L’ÉCONOMIE MACHINE
L’un des développements les plus importants de la semaine se trouve pourtant en France.
La Direction générale du Trésor, la Banque de France, l’AMF et l’ACPR viennent de proposer d’accélérer l’usage des stablecoins en euros et des dépôts bancaires tokenisés, notamment pour les paiements transfrontières et la finance tokenisée.
C’est un changement intellectuel considérable.
La blockchain n’est plus seulement abordée comme : un actif spéculatif à encadrer.
Elle commence à être comprise comme :
UNE INFRASTRUCTURE MONÉTAIRE À POSSÉDER.
Enfin.
Car la bataille des stablecoins n’est pas simplement une bataille crypto.
C’est une bataille de souveraineté.
Un stablecoin dollar utilisé massivement dans la finance tokenisée et demain dans les transactions machine-to-machine étend l’espace monétaire du dollar.
Une économie agentique ne cherchera pas nécessairement : la monnaie la plus philosophique.
Elle utilisera la monnaie : la plus liquide ; la plus programmable ; la plus interopérable ; la plus facilement réglée.
Voilà pourquoi l’Europe doit disposer de rails en euros réellement compétitifs.
Le sujet dépasse largement Bitcoin.
La question devient :
QUELLE MONNAIE SERA NATIVE DE L’ÉCONOMIE DES MACHINES ?
Dollar tokenisé ?
Euro tokenisé ?
Dépôt bancaire programmable ?
CBDC ?
Celui qui possède le rail possède une partie du système.
Schmitt appliqué à la monnaie numérique devient presque évident :
le souverain n’est plus uniquement celui qui peut émettre.
Il est celui qui contrôle : le règlement.
MAIS IL N’EXISTE PAS DE SOUVERAINETÉ NUMÉRIQUE SANS SOUVERAINETÉ FINANCIÈRE
Et c’est ici que la France rencontre son propre paradoxe.
Elle commence enfin à raisonner intelligemment sur la souveraineté des stablecoins.
Mais simultanément ses propres conditions de financement se tendent fortement.
Nous revenons donc à la même question que chez Meta.
Qui finance le futur ?
Une entreprise peut posséder une excellente technologie et un mauvais bilan.
Un État peut posséder d’excellents ingénieurs et trop peu de marge budgétaire.
Dans les deux cas, le coût du passé finit par entrer en concurrence avec le financement de l’avenir.
Pour Meta, l’arbitrage devient : capex, dividende, dette ou dilution.
Pour un État comme la France : dépenses courantes, dette, défense, nucléaire, réseaux ou industrie.
Et voici ce que la fin de l’argent gratuit change fondamentalement :
ON NE PEUT PLUS ÉVITER DE CHOISIR.
Or choisir est précisément : un acte de souveraineté.
Le techno-souverainisme n’est donc pas simplement une politique industrielle.
Il est aussi une politique de bilan.
Un État incapable de dégager du capital pour ses fonctions stratégiques finit par louer : son cloud ; son compute ; ses modèles ; sa sécurité ; ses paiements.
Et progressivement : sa souveraineté elle-même.
LE CAPITAL REDEVIENT UNE MATIÈRE PREMIÈRE
Voilà probablement la grande conclusion philosophique de la semaine.
Pendant la période software, le capital semblait presque immatériel.
Quelques centaines d’ingénieurs pouvaient servir des centaines de millions d’utilisateurs à un coût marginal extrêmement faible.
L’IA remet la matière au centre.
Chaque agent consomme : tokens ; compute ; mémoire ; électricité ; réseau.
Et donc : capital.
Le capital devient alors une matière première presque aussi importante que le cuivre, l’uranium ou le silicium.
Il faut pouvoir : l’obtenir ; le conserver ; le recycler ; l’allouer.
Voilà pourquoi nous devons désormais ajouter un nouveau bottleneck à notre chaîne.
Nous avions identifié :
GPU.
Puis mémoire.
Puis électron.
Puis confiance.
Puis réseau.
Désormais :
CAPITAL.
Pas le capital abstrait d’un environnement à taux zéro.
Le capital productif, rare, exigeant un rendement.
Et cette rareté peut paradoxalement améliorer la révolution.
SCHUMPETER : L’ARGENT CHER PEUT ACCÉLÉRER LA QUALITÉ
C’est probablement l’idée la plus contre-intuitive du moment.
Nous avons pris l’habitude d’associer : argent bon marché = innovation.
Ce n’est vrai que jusqu’à un certain point.
Lorsque l’argent devient presque gratuit trop longtemps, le système cesse de distinguer suffisamment vite :
le bon projet ; du projet médiocre.
Le capital plus cher impose : meilleur rendement ; meilleur client ; meilleur data center ; meilleur bilan ; meilleur produit.
Il peut donc ralentir la quantité de projets financés tout en augmentant :
LA QUALITÉ DE L’ACCÉLÉRATION.
Voilà notre doctrine.
L’accélérationnisme sérieux ne consiste pas à maximiser chaque milliard de capex.
Il consiste à maximiser : la quantité de capacité stratégique produite par unité de capital.
C’est exactement ce que nous appelions déjà :
LE LEVIER TECHNOLOGIQUE.
Et cette semaine lui donne une nouvelle dimension.
LE MARCHÉ RECOMMENCE À PAYER POUR LA PREUVE
Les gagnants de la semaine sont eux aussi instructifs.
UCB : médicament qui vend.
Randstad : profits supérieurs aux attentes.
EssilorLuxottica : franchise physique très forte.
Schindler : commandes et marges.
L’Oréal : croissance.
Accenture : intégration agentique.
Roivant : phase 3.
Hasbro : profits et guidance.
Equifax : position renforcée dans son marché.
Spotify : utilisateurs.
Ce qui réunit ces entreprises n’est pas une technologie particulière.
C’est :
LA PREUVE.
Dans un monde où l’argent coûte davantage, l’investisseur recommence à payer : le revenu ; la marge ; la commande ; la validation clinique ; le cash-flow.
Pas seulement la promesse.
Ce n’est pas anti-technologique.
C’est profondément favorable aux vraies technologies.
Parce que les meilleures finissent précisément par produire : des résultats.
LE NOUVEAU TECHNO-SOUVERAINISME : POSSÉDER CINQ CAPITAUX
Nous pouvons maintenant formaliser une architecture plus complète de la souveraineté du XXIᵉ siècle.
Une entreprise ou une nation doit contrôler suffisamment de cinq formes de capital.
Capital physique : fabs, data centers, centrales, réseaux, robots, infrastructures.
Capital financier : free cash-flow, dette soutenable, marchés de capitaux, épargne longue.
Capital intellectuel : modèles, software, science, design, ingénierie.
Capital institutionnel : standards, certification, sécurité, confiance juridique.
Capital monétaire : monnaie, paiement, règlement, tokenisation.
Il suffit de manquer l’une de ces couches pour qu’une puissance extérieure possède un point de contrôle.
Voilà pourquoi Meta et la dette comptent.
Pourquoi Constellation compte.
Pourquoi TÜV SÜD compte.
Pourquoi Synopsys compte.
Pourquoi SpaceX compte.
Pourquoi les stablecoins euro comptent.
Ils appartiennent tous au même problème :
QUI CONTRÔLE LE MILIEU DANS LEQUEL L’INTELLIGENCE PEUT AGIR ?
DOCTRINE TS2F : LE FUTUR APPARTIENT AU CAPITAL PRODUCTIF
Notre architecture de portefeuille et d’analyse doit donc continuer d’évoluer.
Compute — NVDA / AVGO / LRCX et la chaîne semi. Le besoin structurel demeure gigantesque, mais il faut séparer la demande solvable du buildout financé trop agressivement. Le silicium reste un goulot, mais son ROI redevient central.
Hyperscalers — META / AMZN / MSFT / GOOGL. Leur avance reste immense. Mais leur nouveau moat ne sera pas simplement l’accès aux modèles. Ce sera leur capacité à financer plusieurs générations de compute sans mettre leur structure financière sous tension.
Software agentique — ACN / CRM / INTU / PLTR / ADBE. C’est ici que le compute doit devenir productivité. Workflow, intégration et automatisation constituent désormais la couche susceptible de transformer le capex en cash-flow.
Physical AI. Robotique, simulation, digital twins et certification deviennent la prochaine frontière. L’IA sort du serveur et entre dans la machine.
Cyber / OT Security. Plus l’IA contrôle le monde physique, plus la sécurité numérique devient infrastructure souveraine.
Énergie / nucléaire / réseau. Rien ne change : sans MW, pas de token. La baisse momentanée des semi-conducteurs ne supprime aucune contrainte énergétique structurelle.
Espace / télécom — SpaceX. Plus SpaceX rapproche lancement, constellation, spectre et réseau terrestre, plus son moat devient systémique plutôt que simplement technologique.
Biologie. UCB, Roivant, Moderna et les plateformes scientifiques doivent être lues sous l’angle preuve → capital → capacité. L’IA peut accélérer la découverte, mais la biologie conserve le droit de veto.
Europe industrielle. EssilorLuxottica, Schneider, défense, automation : l’Europe peut encore gagner en ajoutant l’intelligence aux actifs physiques qu’elle possède déjà.
Rails numériques — COIN / CRCL / stablecoins / tokenisation. Le stablecoin euro montre que la bataille entre dans le domaine souverain. La monnaie programmable devient une infrastructure.
Or et cash. L’or reste une assurance contre les erreurs de mobilisation monétaire et budgétaire. Le cash est désormais simultanément rendement, optionalité et réserve de puissance pour acheter la destruction créatrice.
QUATRE SCÉNARIOS
Industrialisation disciplinée — 45 %. Le capex IA continue mais sa croissance ralentit. Les spreads imposent davantage de discipline, les taux longs se stabilisent, les hyperscalers combinent cash-flow, dette et equity tandis que software agentique et physical AI commencent à monétiser plus efficacement l’infrastructure déjà construite. L’IA devient officiellement une industrie lourde, mais une industrie de plus en plus productive. C’est mon scénario central.
Quality Reacceleration — 25 %. Le ralentissement anticipé du capex détend suffisamment le Treasury pour faire baisser le coût du capital. Microsoft, Amazon et Google confirment que la monétisation reste solide. Le capital revient vers semi-conducteurs, utilities, réseaux et software de qualité. La correction apparaît alors comme une recapitalisation du cycle.
Capital Crunch — 20 %. Meta n’était que le début. Plusieurs hyperscalers augmentent leurs émissions, les spreads continuent de monter et des projets sont reportés. Les fournisseurs souffrent davantage pendant quelques trimestres. Mais les actifs physiques ne disparaissent pas ; la concentration augmente autour des entreprises capables de financer leur propre stack.
Sovereign Split — 10 %. Pétrole élevé, tensions géopolitiques, fragmentation monétaire et coût du capital poussent États-Unis, Chine et Europe à accélérer leurs propres infrastructures stratégiques : compute américain, chaîne chinoise, défense européenne, stablecoins euro, clouds et réseaux souverains. L’efficacité globale diminue temporairement, mais le capex souverain explose.
CONCLUSION — LE FUTUR N’EST PLUS ASSET-LIGHT
Relisons maintenant la séquence.
Le Futur à Crédit : l’IA devient trop grande pour les seuls profits.
L’Empire sur une puce : le compute devient puissance.
La Grande Mobilisation : Wall Street transforme l’infrastructure IA en classe d’actifs.
Le Nouvel État-Machine : technologie, énergie, défense et souveraineté fusionnent.
La Course sans filet : l’argent gratuit disparaît.
Le Prix de la Puissance : l’IA devient assez grande pour influencer le taux mondial.
Le Capital a de nouveau une patrie : le financement redevient géopolitique.
Le Système Immunitaire : la confiance devient infrastructure.
La Sortie de Cage : l’agent entre dans le monde.
La Boucle Récursive : l’IA commence à améliorer les machines qui accélèrent l’IA.
La Grande Divergence : nations et entreprises commencent à se séparer selon leur capacité productive.
La Purge Créatrice : le crédit élimine les mauvais bilans sans tuer la capacité.
Cette semaine :
L’INTELLIGENCE DEVIENT INDUSTRIE LOURDE.
Et c’est probablement le changement de régime le plus important depuis le lancement de ChatGPT.
Nous avions imaginé l’intelligence artificielle sur le modèle du software.
Elle commence à ressembler : à l’électricité ; au chemin de fer ; aux télécommunications ; à l’aéronautique.
Une infrastructure exigeant d’immenses investissements en amont avant de produire tout son rendement économique.
Voilà pourquoi Meta inquiète désormais le marché.
Pas parce que ses modèles ne fonctionnent pas.
PARCE QU’ILS FONCTIONNENT ASSEZ BIEN POUR EXIGER DAVANTAGE DE CAPITAL.
C’est un paradoxe extraordinaire.
Le succès technologique crée le problème financier.
Mais le problème financier crée ensuite son propre mécanisme de correction : capex plus discipliné, moins de projets marginaux, taux plus bas, meilleure allocation du capital, exigence de ROI plus élevée.
Nous retrouvons encore une fois la boucle.
Voilà pourquoi je reste profondément techno-optimiste.
La semaine ne démontre pas que nous avons trop d’intelligence artificielle.
Elle démontre que l’IA vient d’atteindre le stade où elle doit apprendre : à se financer ; à produire son énergie ; à se sécuriser ; à se certifier ; à gérer son bilan ; à monétiser ses workflows ; à posséder ses rails de paiement.
Autrement dit :
ELLE DEVIENT ADULTE.
C’est précisément ce qui différencie une mode d’une révolution industrielle.
Une mode vit de récit.
Une industrie produit : des actifs ; des standards ; des infrastructures ; des financements ; des chaînes d’approvisionnement ; des systèmes de sécurité.
Le marché demande maintenant à l’intelligence artificielle de construire tout cela.
Simondon nous dirait que son milieu associé devient complet. Jünger que la mobilisation atteint désormais le capital lui-même. Schmitt que dépendance technologique et règlement monétaire deviennent des attributs de souveraineté. Virilio que la machine découvre l’accident spécifique de sa vitesse. Schumpeter que le prix de l’argent élimine les architectures faibles. Ellul nous rappellerait que la puissance ne vaut que par la fonction qu’elle produit.
Et Land observerait probablement quelque chose de beaucoup plus simple :
LA TECHNO-CAPITAL MACHINE VIENT DE DÉCOUVRIR QUE LE CAPITAL EST LUI AUSSI UNE RESSOURCE RARE.
Très bien.
Elle va apprendre à l’économiser.
À augmenter son rendement.
À supprimer les intermédiaires inutiles.
À verticaliser.
À automatiser.
À sécuriser son énergie.
À industrialiser la confiance.
À tokeniser ses paiements.
À financer les actifs réellement productifs.
C’est exactement ainsi qu’une révolution devient plus forte.
Notre doctrine TS2F franchit donc une nouvelle étape : posséder le compute, posséder l’électron, posséder le design, posséder la confiance, posséder les rails monétaires et surtout posséder le capital capable de tenir suffisamment longtemps pour que le futur arrive.
Car la grande question de la prochaine phase n’est déjà plus :
« qui possède la meilleure IA ? »
Elle devient :
« QUI PEUT ENCORE SE PERMETTRE DE LA CONSTRUIRE ? »
Et dans un monde où l’intelligence devient industrie lourde, cette question devient synonyme de puissance.
Contre le récit. Pour le réel.
Le Substack de BLOG A LUPUS— Notes de marché & stratégies est une publication soutenue par les lecteurs. Pour recevoir de nouveaux posts et soutenir mon travail, envisagez de devenir un abonné gratuit ou payant.
Réaliser un don ponctuel
Réaliser un don mensuel
Réaliser un don annuel
Choisir un montant
Ou saisissez un montant personnalisé :
Votre contribution est appréciée.
Votre contribution est appréciée.
Votre contribution est appréciée.
https://blogalupus.substack.com/p/lage-de-la-selection-iphone-duo-apple
En savoir plus sur Le blog A Lupus un regard hagard sur Lécocomics et ses finances
Abonnez-vous pour recevoir les derniers articles par e-mail.


