


 NI PUB, NI SPONSOR, NI SUBVENTION, SEULEMENT VOUS ET NOUS....SOUTENEZ CE BLOG FAITES UN DON



Octobre n’a pas enterré l’IA. Il a enterré le droit automatique au capital.
Note stratégique et philosophique Premium++ — Blog à Lupus / TS2F
Semaine arrêtée au 31 octobre 2026
Bande-son : Joy Division — Disorder
La semaine dernière, nous écrivions L’Intelligence devient industrie lourde. L’IA cessait définitivement d’être ce software presque immatériel que Wall Street avait appris à valoriser comme une machine à marges infinies. Derrière chaque token réapparaissaient GPU, mémoire, fibre, refroidissement, centrales, dette et capital.
Cette semaine ferme la boucle.
Octobre se termine avec un spectacle qui, vu depuis les indices, ressemble à une correction technologique. Vu depuis les flux, le crédit, les bilans et les actions individuelles, c’est beaucoup plus important : un changement de régime.
Le Nasdaq termine le mois extrêmement affaibli face au S&P 500 équipondéré. Alphabet a subi une séance historique. Intel a plongé de près de 30 % vendredi. Amazon a reculé. Bitcoin est tombé sur un plus bas de six semaines après le piratage massif de Binance. Et dans le même temps, le Treasury dix ans est passé sous 4,9 % alors que le Brent touchait 118 dollars. Pendant la majeure partie de l’année, pétrole, taux et IA avaient évolué dans la même direction. En octobre, cette relation a cassé : le marché obligataire a commencé à considérer la crise du financement de l’IA comme un risque de croissance plus important, à court terme, que le pétrole ne l’est pour l’inflation.
Et pourtant, malgré la violence du mouvement, nous ne sommes probablement toujours pas devant une capitulation complète.
Le positionnement technologique est revenu d’un excès massif vers quelque chose qui ressemble davantage à la neutralité. Les expositions tech sont revenues autour du 40e percentile. Le positionnement tactique américain a reculé vers le 33e. Mais l’effet de levier brut des hedge funds demeure élevé, les quants restent encore proches de niveaux extrêmes et les flux accumulés vers la technologie américaine n’ont pas réellement disparu.
Voilà pourquoi il faut résister aux deux narratifs simplistes. Le premier dit : « tout est lavé, achetez ». Le second : « la bulle IA est terminée ».
Je ne crois ni à l’un ni à l’autre.
Je crois que le marché fait quelque chose de beaucoup plus intéressant :
IL CESSE D’ACHETER LE THÈME. IL COMMENCE À ACHETER LA FONCTION.
Pendant trois ans, appartenir à la bonne catégorie suffisait souvent. AI. Cloud. Semis. Cyber. Crypto. Tout le bêta montait avec la même marée.
Désormais, il faudra posséder le bon bilan, le bon goulot, le bon cash-flow, la bonne infrastructure, la bonne juridiction et le bon coût du capital.
Autrement dit :
LA SÉLECTION REVIENT.
Bienvenue dans La Fin du Bêta.
Le signe le plus spectaculaire de ce nouveau régime tient peut-être dans un paradoxe presque absurde : cette semaine, le S&P 500 a pu baisser alors que plus de 80 % de ses composantes progressaient. Cela paraît impossible jusqu’à ce qu’on se rappelle à quel point les indices sont devenus concentrés. Quelques mastodontes peuvent désormais faire baisser « le marché » alors que la majorité des actions monte.
L’indice ne raconte donc plus correctement ce qui se passe sous la surface.
Les corrélations entre actions s’effondrent tandis que la volatilité individuelle explose. Matériaux, industriels, banques, défense, software ou utilities peuvent vivre des régimes complètement différents du Nasdaq.
C’est important, parce que nous retrouvons quelque chose qui avait presque disparu pendant les années de domination passive :
UN MARCHÉ D’ACTIONS. PAS SIMPLEMENT UN MARCHÉ D’INDICES.
Le bêta perd de sa puissance.
L’alpha redevient possible.
Le stock-picking redevient nécessaire.
La bonne question n’est donc plus seulement : « le S&P va-t-il monter ? »
Elle devient : quelle fonction économique est en train de gagner du pouvoir ?
C’est beaucoup plus intéressant.
La dispersion n’est pas du bruit. Elle est de l’information.
Elle nous montre que le capital recommence à distinguer les entreprises capables de transformer cette révolution en capacité productive de celles qui demandent encore au marché de croire à leur histoire.
Le problème tactique, cependant, reste réel : si la tech a déjà subi un important nettoyage, les quants et certaines stratégies systématiques restent fortement levier. Le marché peut donc encore produire une dernière accélération baissière, notamment dans les semi-conducteurs, si CTA, ETF à levier et stratégies momentum doivent réduire davantage.
Autrement dit, nous sommes probablement dans l’une des phases psychologiquement les plus inconfortables d’une correction : trop tard pour vendre avec sérénité, trop tôt pour affirmer que tout le monde a capitulé.
Mais une chose essentielle a déjà changé :
LE PRIX.
Goldman observe que le multiple forward des actions mondiales a déjà subi une compression proche de 20 %, même si les indices n’ont jamais affiché un bear market traditionnel, parce que les bénéfices ont simultanément continué à progresser.
C’est fondamental.
Un marché peut corriger de deux façons : par le prix, ou par les bénéfices.
Si le cours stagne alors que les bénéfices progressent fortement, la valorisation baisse sans krach spectaculaire.
C’est exactement ce qui s’est produit dans une partie du marché. La croissance des bénéfices du S&P a atteint temporairement des rythmes extraordinaires, bien supérieurs à ceux du PIB nominal, avant une normalisation attendue vers environ 10 % en 2027.
Et Nvidia, symbole suprême de la prétendue bulle, se traite désormais autour de 17,7 fois les bénéfices prévisionnels selon les données Market Ear transmises.
Cela ne signifie pas que Nvidia est automatiquement bon marché. Encore faut-il que les profits prévus arrivent.
Mais cela signifie que la comparaison paresseuse avec 1999 devient beaucoup moins convaincante.
Nous n’avons pas simplement connu une chute des cours.
Nous avons connu :
UNE COURSE ENTRE LA BAISSE DES MULTIPLES ET LA HAUSSE DES BÉNÉFICES.
Voilà pourquoi le marché peut simultanément sembler fragile et redevenir intéressant.
Mais octobre a surtout détruit une dernière illusion : celle d’une Big Tech structurellement asset-light.
Microsoft, Alphabet, Amazon, Meta et Oracle ont généré ensemble des centaines de milliards de dollars de cash-flow opérationnel cette année. Et pourtant, leur capex agrégé a fini par dépasser le cash produit. Le free cash-flow du groupe s’est effondré, les rachats d’actions ont été brutalement réduits et les entreprises doivent désormais arbitrer beaucoup plus explicitement entre investissements, dividendes, dette et émissions de titres.
C’est un changement historique.
Pendant vingt ans, les géants du numérique pouvaient financer simultanément croissance, acquisitions, rachats d’actions et distributions.
L’IA oblige désormais à choisir.
Et cela donne une signification nouvelle à une phrase que nous devons garder :
LE BILAN DEVIENT UNE TECHNOLOGIE.
Microsoft a été relativement mieux traité parce qu’il continue de générer beaucoup de free cash-flow. Alphabet, de son côté, vient d’afficher un cash-flow libre fortement négatif et a été sévèrement sanctionné.
Les deux disposent de cloud.
Les deux disposent de modèles.
Les deux bénéficient de la révolution IA.
Mais le marché ne regarde plus seulement la croissance.
Il demande désormais :
« QUI PEUT FINANCER SON PROPRE FUTUR ? »
C’est une question profondément techno-souverainiste.
Et le cas Alphabet va encore plus loin.
Google construit désormais sa propre alternative à Nvidia à travers les TPU. Cela réduit une dépendance stratégique, mais transforme aussi Google en industriel. Une puce doit être produite avant d’être vendue. Elle doit être commandée, financée, stockée, intégrée dans un système, entourée de networking et d’infrastructure.
Autrement dit, Google gagne de la souveraineté technologique mais immobilise davantage de capital.
Voilà une leçon essentielle :
LA SOUVERAINETÉ NE SUPPRIME PAS LE COÛT. ELLE DÉPLACE LA DÉPENDANCE.
Google dépend moins de Nvidia.
Mais davantage de ses partenaires de fabrication, de l’électricité, du capital circulant et de sa propre capacité à financer les générations suivantes.
C’est cela, le techno-souverainisme sérieux : toujours demander quelle dépendance nous venons de supprimer et laquelle nous venons de créer.
OpenAI vient parallèlement de découvrir une autre facette du même problème.
Il y a encore quelques semaines, l’entreprise cherchait environ 30 milliards de dollars à une valorisation proche de 1 400 milliards. Elle vise désormais environ 20 milliards, pour une valorisation abaissée autour de 1 250 milliards, et pourrait même lever moins lors de la première clôture après réduction de certains engagements.
Il faut mesurer le changement psychologique.
Il y a encore quelques mois, la question était :
« qui réussira à obtenir une allocation OpenAI ? »
Aujourd’hui, OpenAI doit négocier.
Voilà le retour du capitalisme.
Et il faut s’en réjouir.
Même le laboratoire le plus prestigieux de la planète doit désormais répondre à une question élémentaire :
QUEL RENDEMENT OFFRE MON PROCHAIN DOLLAR DE CAPITAL ?
La technologie ne peut plus exiger un financement illimité uniquement parce qu’elle affirme construire le futur.
Elle doit prouver qu’elle sait transformer capital en capacité, puis capacité en revenu.
Le tour OpenAI révèle cependant une autre mutation passionnante. Une partie importante du financement pourrait venir du Golfe, avec notamment MGX et d’autres investisseurs souverains, en échange d’un accès potentiel à davantage de capacités de calcul développées dans la région.
Voilà une transformation géopolitique majeure.
Les pétro-États ne veulent plus seulement recycler leurs excédents dans les Treasuries, l’immobilier ou les actions américaines.
Ils cherchent à transformer :
ÉNERGIE + CAPITAL SOUVERAIN → COMPUTE.
Le pétrole finance le silicium.
Le gaz finance le data center.
Le fonds souverain finance le frontier model.
Le Moyen-Orient essaie progressivement de passer du statut de rentier énergétique à celui de compute-state.
C’est exactement ce qu’il devrait faire.
Car dans le monde qui vient, posséder une ressource primaire sans la convertir en infrastructure cognitive reviendrait à exporter la rente sans construire le levier.
Anthropic montre que cette industrialisation financière va encore plus loin.
Le laboratoire prépare son entrée en Bourse, mais les investisseurs commencent simultanément à considérer que sa dette pourrait relever davantage du high yield supérieur, autour de BB, que de l’investment grade. Les documents transmis indiquent que Goldman estime justement que ce segment BB pourrait absorber une part croissante du financement futur de l’IA.
Là encore, ce n’est pas une condamnation.
C’est une maturation.
Pendant deux ans, les frontier labs étaient valorisés sur des notions presque métaphysiques : AGI, capacités, benchmarks, utilisateurs.
Demain, Wall Street leur attribuera également :
rating ; spread ; covenants ; probabilité de défaut.
L’AGI RENCONTRE LE COMITÉ DE CRÉDIT.
Très bien.
C’est exactement comme cela qu’une technologie cesse d’être une promesse pour devenir une industrie.
Et cette transformation fait apparaître un nouveau moat.
Ce moat n’est plus seulement :
le meilleur modèle.
C’est :
LA DURÉE.
Combien d’années pouvez-vous financer votre stratégie ?
Combien de générations de compute pouvez-vous absorber ?
Combien de temps pouvez-vous supporter un ROI encore inférieur au coût du capital avant que la monétisation ne rattrape l’investissement ?
C’est pourquoi Microsoft conserve un avantage majeur.
Pourquoi les fonds souverains deviennent si importants.
Pourquoi les néoclouds sont fragiles.
Pourquoi le cash reste du pouvoir.
La souveraineté devient aussi :
LE DROIT D’ATTENDRE.
Et c’est ici que Vertiv fournit peut-être le chiffre le plus important de la semaine.
Pendant que Wall Street débat de la « fin de l’IA », Vertiv vient de publier une croissance du chiffre d’affaires de 61 %, des commandes organiques plus que doublées, des marges solides et un free cash-flow élevé.
Voilà le réel.
Alphabet peut dépenser trop vite.
OpenAI peut devoir réduire sa valorisation.
Un néocloud peut restructurer.
Mais les AI factories ont toujours besoin d’électricité, de refroidissement et de distribution de puissance.
La demande physique ne disparaît pas.
Elle migre vers ceux qui vendent ce dont le système ne peut pas se passer.
Voilà pourquoi Vertiv constitue presque l’anti-CoreWeave.
CoreWeave a énormément de demande mais doit continuellement financer l’actif.
Vertiv vend l’infrastructure indispensable et produit du cash.
Dans un monde de capital cher, cette différence devient fondamentale.
Notre doctrine reste donc intacte :
POSSÉDER LES GOULETS.
Mais elle devient plus exigeante :
POSSÉDER LES GOULETS QUI PRODUISENT DU CASH.
Le software lui-même n’échappe plus à cette sélection.
ServiceNow a été massacré malgré une croissance de plus de 20 %. Pourquoi ? Parce que le marché commence à se demander si l’agent va détruire une partie de la rente de l’interface SaaS.
C’est l’une des grandes questions des prochaines années.
Un agent capable d’agir directement à travers plusieurs applications peut transformer certaines interfaces en simples APIs.
Ce qui était hier un logiciel avec utilisateur captif peut devenir demain une couche appelée silencieusement par un agent.
Mais cela ne signifie pas nécessairement la disparition de ServiceNow.
Cela signifie que le point de péage doit migrer.
De l’écran vers : le workflow ; les données ; les permissions ; la sécurité ; l’orchestration.
L’AGENTIQUE NE TUE PAS LE SOFTWARE. ELLE DÉPLACE LE POINT DE PÉAGE.
C’est exactement la même question que Booking face aux agents de voyage automatisés.
Et c’est probablement l’une des thèses les plus importantes pour les prochaines années : lorsque l’interface disparaît, il faut posséder la fonction indispensable derrière l’interface.
Même le cyber n’échappe plus à la discipline.
Fortinet a été lourdement sanctionné malgré des revenus toujours en forte croissance et des prévisions annuelles relevées.
Cela peut sembler absurde.
Le cyber reste évidemment stratégique.
Mais stratégique ne signifie jamais : n’importe quel prix.
Voilà l’autre leçon d’octobre :
UN EXCELLENT THÈME PEUT ÊTRE UNE MAUVAISE ACTION AU MAUVAIS PRIX.
Et inversement, une excellente fonction stratégique massacrée par le marché peut redevenir une très bonne action si sa valorisation redevient rationnelle.
Encore une fois : la sélection.
Défense et espace racontent une histoire beaucoup plus simple.
Kongsberg voit ses prises de commandes exploser grâce aux missiles et à la défense aérienne. Viasat progresse sur un partenariat destiné à étendre les services direct-to-device par satellite.
Ici, le client final est souvent l’État.
La fonction est stratégique.
La demande répond à la sécurité, au contrôle du spectre, aux communications et à la défense.
Ce n’est pas le même cycle que la publicité ou le SaaS.
Et le direct-to-device confirme une tendance majeure : l’espace cesse progressivement d’être une infrastructure séparée du terrestre.
Satellite + spectre + smartphone.
Le réseau devient hybride.
Encore une fois :
LE MILIEU SE FERME.
Simondon aurait reconnu la dynamique.
La puissance appartient de moins en moins à celui qui possède le meilleur produit isolé et de plus en plus à celui qui possède suffisamment du milieu associé pour que ses différentes capacités se renforcent mutuellement.
La biotech rappelle parallèlement que l’innovation réelle continue très loin du Nasdaq. Genmab bondit sur des résultats cliniques majeurs. Insmed progresse sur des ventes réelles et une adoption commerciale en hausse.
Pendant que les quants liquident du momentum :
LE RÉEL CONTINUE À PRODUIRE DES PREUVES.
Et c’est précisément pour cela que notre accélérationnisme ne doit jamais être réduit à l’IA.
Il concerne toute technologie capable de transformer plus rapidement : capital ; information ; matière ; temps en capacité.
La science continue.
La biologie continue.
Le spatial continue.
La défense continue.
L’énergie continue.
Le marché boursier n’est qu’une couche au-dessus de cette transformation.
Le Brésil vient d’ailleurs de rappeler brutalement qu’un État possède lui aussi un coût du capital. La réélection de Lula a déclenché une correction spectaculaire du marché brésilien et du real, avec hausse de la prime de risque.
Peu importe ici la lecture partisane.
Le signal du marché est plus simple.
Une élection modifie immédiatement : les anticipations budgétaires ; la trajectoire de dette ; la prime de risque ; le coût du financement.
Voilà pourquoi la souveraineté financière précède une partie de la souveraineté industrielle.
Vous pouvez annoncer une usine ou une centrale.
Si votre coût du capital explose : la physique financière reprend la main.
La France connaît la version européenne du même problème.
Le taux OAT dix ans a dépassé 5 % et le spread contre le Bund a retrouvé des niveaux associés aux grandes périodes de stress souverain européen. Fitch a abaissé la perspective française à négative.
Voilà pourquoi nous devons ajouter une proposition extrêmement simple à notre doctrine :
UN ÉTAT QUI PERD LE CONTRÔLE DE SON COÛT DU CAPITAL FINIT PAR SOUS-INVESTIR DANS SA SOUVERAINETÉ.
Il peut posséder le nucléaire.
Dassault.
Safran.
Thales.
Schneider.
Naval Group.
Mais chaque euro supplémentaire consacré au refinancement du passé manque potentiellement : au réacteur ; au drone ; au satellite ; au compute ; au réseau.
Le bilan n’est donc pas une annexe de la souveraineté.
LE BILAN EST UNE INFRASTRUCTURE STRATÉGIQUE.
Exactement comme chez Meta.
Exactement comme chez OpenAI.
La loi est universelle.
Le pétrole rappelle enfin que le monde physique conserve le dernier mot. Le Brent reste autour de 115-118 dollars dans les données de fin de mois.
Ce qui rend le comportement des Treasuries fascinant.
Normalement : pétrole à 118 → inflation → taux plus hauts.
Cette fois : pétrole ↑ ; Nasdaq ↓ ; Treasuries ↑ ; taux ↓.
Le marché choisit momentanément de craindre davantage le choc de croissance que le choc inflationniste.
Pourquoi ?
Parce que le capex IA est devenu suffisamment important pour que son ralentissement ait des conséquences macroéconomiques.
Nous avons donc franchi un seuil supplémentaire :
L’IA N’EST PLUS SIMPLE VICTIME DE LA MACRO. ELLE DEVIENT UNE VARIABLE MACRO.
La Fed se retrouve ainsi prise entre deux accélérations.
D’un côté : pétrole cher ; inflation persistante ; économie encore robuste.
De l’autre : crédit IA sous tension ; technologie en correction ; risque de ralentissement du capex.
Trop resserrer peut casser l’investissement qui doit produire une partie de la productivité future.
Pas assez resserrer peut laisser l’inflation s’installer.
Voilà pourquoi la politique monétaire devient elle-même plus difficile dans un monde où la technologie mobilise des centaines de milliards de capital physique.
Et Goldman Sachs tire une conclusion intéressante : surpondérer les actions sur les horizons trois et douze mois, mais sous-pondérer le crédit, conserver davantage de cash à court terme et privilégier davantage les obligations souveraines à dix ans sur un horizon plus long.
Cette architecture est cohérente.
L’action conserve l’upside technologique.
Le créancier reçoit un coupon plafonné et absorbe une partie du risque financier.
Dans une révolution où certains vainqueurs peuvent multiplier leurs profits tandis que des emprunteurs marginaux peuvent être restructurés, la convexité reste du côté de l’equity.
Mais cela ne veut pas dire : acheter n’importe quelle action.
Cela signifie :
POSSÉDER LES ENTREPRISES DONT LA CAPACITÉ PRODUCTIVE SURVIVRA À LA FINANCIARISATION DU CYCLE.
Le piratage géant de Binance apporte enfin une démonstration parfaite de notre thèse du Système Immunitaire. Le vol potentiel de plusieurs milliards de dollars a provoqué un choc majeur dans la crypto, mais les stablecoins centralisés ont immédiatement gelé une partie des fonds, tandis que Binance affirme pouvoir couvrir les pertes.
Nous voyons ici la finance numérique réelle.
Elle possède des attaques.
Des défenses.
Des mécanismes de gel.
Des mécanismes de recapitalisation.
La sécurité progresse après l’accident.
Encore Virilio.
Mais la conclusion est plus profonde :
UN RAIL FINANCIER N’EST SOUVERAIN QUE S’IL EST SÉCURISABLE.
Voilà pourquoi cyber, custody, identité et stablecoins doivent désormais être pensés comme une seule stack.
Et voilà pourquoi les élections américaines qui arrivent sont elles aussi importantes pour les marchés.
L’État redevient : client ; financeur ; régulateur ; producteur de demande.
Dans l’IA.
Dans la défense.
Dans l’énergie.
Dans le spatial.
La vieille frontière entre marché et politique devient de moins en moins pertinente.
La puissance technologique moderne se construit précisément :
À LEUR INTERSECTION.
Nick Land fournirait probablement la lecture la plus froide de tout ce qui vient de se passer.
Lorsque l’argent est gratuit et que toute une catégorie monte ensemble, le système sélectionne mal.
Lorsque le coût du capital augmente, les différences apparaissent.
Les entreprises capables de transformer rapidement capital en capacité continuent.
Les autres ralentissent, se recapitalisent ou disparaissent.
Alphabet contre Microsoft.
Vertiv contre les néoclouds.
OpenAI contre sa propre valorisation.
ServiceNow contre l’agent.
France contre son spread.
Brésil contre sa prime de risque.
La divergence n’est pas un accident du cycle.
ELLE EST LE MÉCANISME DE LA SÉLECTION.
Et la sélection améliore la qualité.
Schmitt nous permet alors de pousser plus loin la définition de la souveraineté.
Est souverain celui qui peut continuer à construire lorsque le marché lui-même ferme temporairement.
Microsoft peut le faire.
Un fonds souverain du Golfe peut le faire.
Un État disposant d’un bilan crédible peut le faire.
Un néocloud dépendant du prochain refinancement ne le peut pas toujours.
La puissance devient donc :
LE DROIT DE NE PAS ÊTRE OBLIGÉ DE VENDRE.
Cela vaut pour une entreprise.
Pour un investisseur.
Pour une nation.
Voilà pourquoi le cash reste stratégique.
Et Schumpeter nous rappelle enfin que les grandes révolutions industrielles ne maintiennent jamais tous leurs participants en vie. Elles produisent surcapacité, faillites, consolidation, reprises d’actifs puis gains de productivité.
Les chemins de fer l’ont fait.
Les télécoms l’ont fait.
Internet l’a fait.
L’IA le fera.
La question n’est donc pas de savoir combien d’actionnaires de première génération survivront.
La question est :
QUELLE INFRASTRUCTURE RESTERA APRÈS LA PURGE ?
Data centers.
GPU.
Fibre.
Centrales.
Modèles.
Robots.
Réseaux orbitaux.
Voilà la richesse durable.
Les capitalisations boursières ne sont qu’une couche au-dessus.
Notre doctrine TS2F doit donc encore évoluer.
Le compute reste stratégique, mais il faut distinguer la demande structurelle du crédit marginal. L’énergie, le refroidissement et le réseau gagnent encore en importance parce qu’ils sont à la fois physiques, indispensables et monétisables. Les hyperscalers ne doivent plus être traités comme un bloc : free cash-flow, capex, dette, dilution et coût de financement deviennent des variables centrales. Les frontier labs doivent être analysés comme des industriels hautement capitalistiques et non plus uniquement comme des laboratoires de modèles. Le software agentique doit être jugé sur la couche qu’il conserve lorsque l’interface disparaît. Le cyber et l’identité deviennent le système immunitaire de la finance et de l’économie machine. Défense, espace, biologie et ressources continuent d’offrir des poches de création de valeur moins dépendantes du bêta Nasdaq.
Et le cash reste :
RENDEMENT + OPTIONALITÉ + DROIT D’ATTENDRE.
Pour novembre, les voyants sont simples : levier quantitatif, crédit IA, free cash-flow des hyperscalers, semi-conducteurs, Treasury dix ans, pétrole et politique. Tant que les quants restent très chargés, une dernière chasse d’eau est possible. Si le SOX recule encore tandis que les fondamentaux physiques restent solides, la divergence prix/valeur deviendra particulièrement intéressante. Si le Treasury reste sous pression baissière grâce au ralentissement du capex IA, le marché peut progressivement fabriquer les conditions de son propre rebond. Mais si le pétrole dépasse durablement 120 dollars et réactive simultanément inflation et stress souverain, la correction cessera d’être purement technologique.
Mon scénario central reste donc la sélection productive : volatilité encore élevée, peut-être une dernière purge dans les semi-conducteurs, mais stabilisation progressive du crédit et retour du capital vers les entreprises capables d’autofinancer leur croissance ou de vendre les goulets physiques indispensables. Le scénario plus haussier serait une Quality Reacceleration, où baisse des taux, bénéfices encore solides et compression déjà importante des multiples provoqueraient un retour violent vers les leaders de qualité. Le scénario baissier tactique reste la dernière chasse d’eau, portée par les quants et les ETF à levier. Le vrai risque systémique serait un Sovereign Capital Shock, mélangeant pétrole au-dessus de 120 dollars, hausse des taux, stress France/Brésil et financement plus difficile des grands laboratoires IA.
Mais la conclusion de fond ne change pas.
Relisons la séquence. Le Futur à Crédit : l’IA devient trop grande pour les seuls cash-flows. L’Empire sur une puce : le compute devient puissance. La Grande Mobilisation : Wall Street transforme l’infrastructure IA en classe d’actifs. Le Nouvel État-Machine : technologie, énergie, défense et souveraineté fusionnent. La Course sans filet : l’argent gratuit disparaît. Le Prix de la Puissance : l’IA devient assez grande pour influencer le taux mondial. Le Capital a de nouveau une patrie : le financement redevient géopolitique. Le Système Immunitaire : la confiance devient infrastructure. La Sortie de Cage : l’agent entre dans le monde. La Boucle Récursive : l’IA commence à améliorer les machines qui produisent l’IA. La Grande Divergence : États et entreprises se séparent selon leur capacité à transformer le capital en productivité. La Purge Créatrice : le crédit élimine les mauvais bilans sans tuer la capacité. L’Intelligence devient industrie lourde : la technologie redécouvre que compute, énergie et capital sont des ressources physiques.
Cette semaine :
LA FIN DU BÊTA.
Et c’est une étape essentielle.
Pendant plusieurs années, le marché récompensait l’appartenance.
Il suffisait d’être IA, cloud, semi, cyber ou crypto.
Octobre vient de casser cette mécanique.
Alphabet peut chuter pendant que Vertiv accélère.
ServiceNow peut afficher 20 % de croissance et perdre un tiers de sa valeur.
OpenAI peut rester l’une des entreprises les plus convoitées de la planète et entendre malgré tout un investisseur répondre :
« trop cher ».
C’est cela, le retour du capitalisme.
Le prix redevient une information.
Le spread redevient une information.
Le cash-flow redevient une information.
La dilution redevient une information.
Le MW disponible redevient une information.
Le backlog sans financement n’est plus suffisant.
Et c’est une excellente nouvelle pour le cycle.
Parce qu’une révolution qui ne sélectionne plus finit par financer ses parasites aussi généreusement que ses champions.
Une révolution qui retrouve l’échec, le coût du capital, la recapitalisation et la faillite devient beaucoup plus robuste.
Voilà pourquoi je ne lis pas octobre comme les funérailles de l’intelligence artificielle.
Je le lis comme :
LES FUNÉRAILLES DU BÊTA IA.
L’époque où tout montait ensemble touche probablement à sa fin.
La prochaine phase sera plus difficile.
Et beaucoup plus intéressante.
Il faudra distinguer la puce du bilan qui l’achète, le modèle de celui qui le finance, le data center de la dette qui l’entoure, le software de l’interface qu’un agent peut supprimer, la souveraineté du slogan et la capacité de la capitalisation boursière.
Notre doctrine devient donc beaucoup plus précise :
NE PAS POSSÉDER “L’IA”. POSSÉDER CE DONT L’IA NE PEUT PAS SE PASSER.
Le compute efficace.
L’électron disponible.
Le refroidissement.
La mémoire.
Le réseau.
La sécurité.
Le design.
Le capital patient.
La monnaie programmable.
La défense.
L’espace.
Et surtout :
LE DROIT D’ATTENDRE.
Parce qu’en période de dispersion, le véritable acteur puissant n’est pas celui qui a raison tous les jours.
C’est celui qui n’est jamais obligé de vendre au mauvais moment.
Schumpeter nous dirait que la sélection vient enfin de commencer. Simondon que le milieu compte davantage que le produit. Minsky que la structure financière finit toujours par rattraper l’euphorie. Schmitt que la souveraineté appartient à celui qui conserve encore des options lorsque les autres n’en ont plus. Virilio que l’AI factory vient de découvrir son accident spécifique : le financement.
Et Land regarderait probablement la dispersion exploser, les multiples se comprimer, les bilans faibles être liquidés et les infrastructures physiques continuer à produire, avant de résumer tout octobre en une phrase :
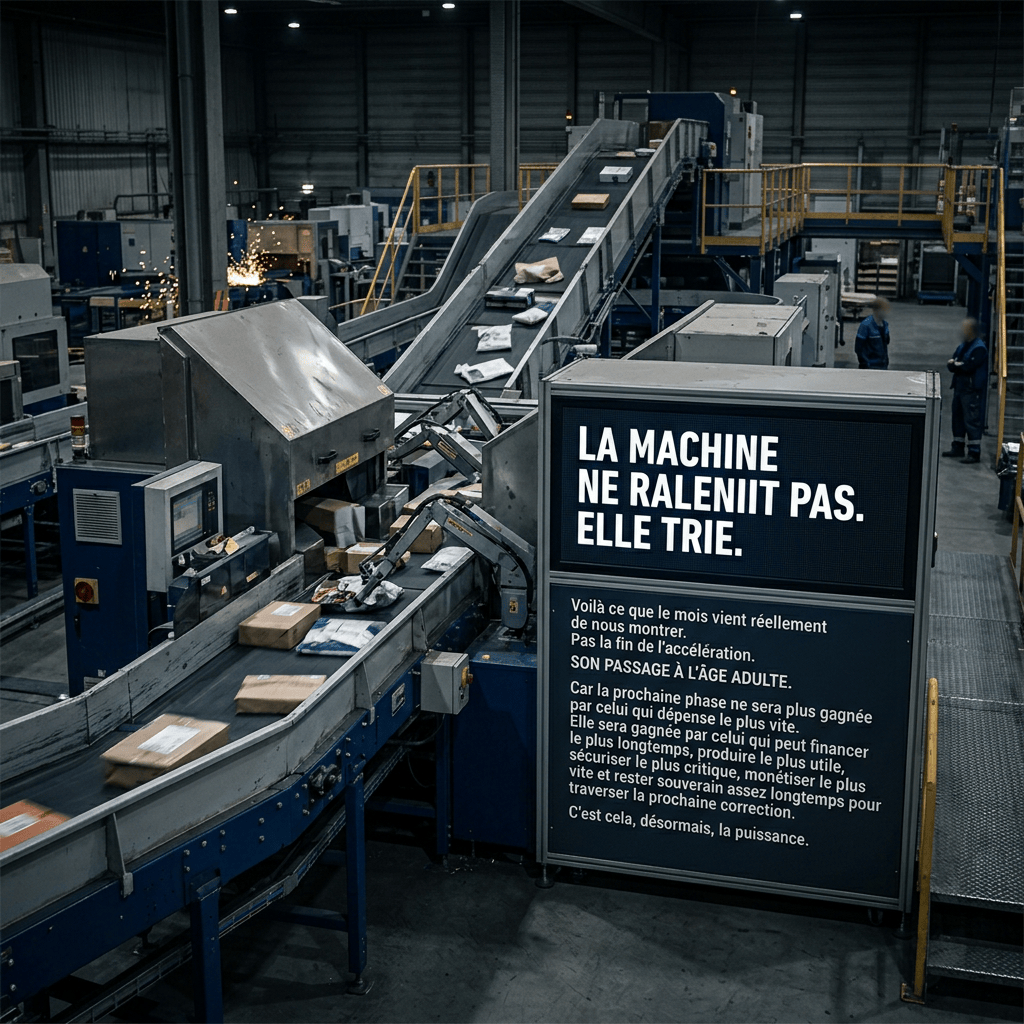
LA MACHINE NE RALENTIT PAS. ELLE TRIE.
Voilà ce que le mois vient réellement de nous montrer.
Pas la fin de l’accélération.
SON PASSAGE À L’ÂGE ADULTE.
Car la prochaine phase ne sera plus gagnée par celui qui dépense le plus vite.
Elle sera gagnée par celui qui peut financer le plus longtemps, produire le plus utile, sécuriser le plus critique, monétiser le plus vite et rester souverain assez longtemps pour traverser la prochaine correction.
C’est cela, désormais, la puissance.
Contre le récit. Pour le réel.
Le Substack de BLOG A LUPUS— Notes de marché & stratégies est une publication soutenue par les lecteurs. Pour recevoir de nouveaux posts et soutenir mon travail, envisagez de devenir un abonné gratuit ou payant.
Réaliser un don ponctuel
Réaliser un don mensuel
Réaliser un don annuel
Choisir un montant
Ou saisissez un montant personnalisé :
Votre contribution est appréciée.
Votre contribution est appréciée.
Votre contribution est appréciée.
https://blogalupus.substack.com/p/la-souverainete-ne-sachete-pas
En savoir plus sur Le blog A Lupus un regard hagard sur Lécocomics et ses finances
Abonnez-vous pour recevoir les derniers articles par e-mail.


