

 NI PUB, NI SPONSOR, NI SUBVENTION, SEULEMENT VOUS ET NOUS....SOUTENEZ CE BLOG FAITES UN DON



Blue Owl a gelé les retraits.
MFS s’est effondré à Londres.
Les spreads technologiques IG s’écartent pour la première fois depuis 2008.
UBS parle de 15 % de défauts sur le crédit privé en scénario stress.
Et pourtant ?
Les plateaux télé parlent encore de “volatilité technique”.
Non.
Ce n’est pas technique.
C’est structurel.
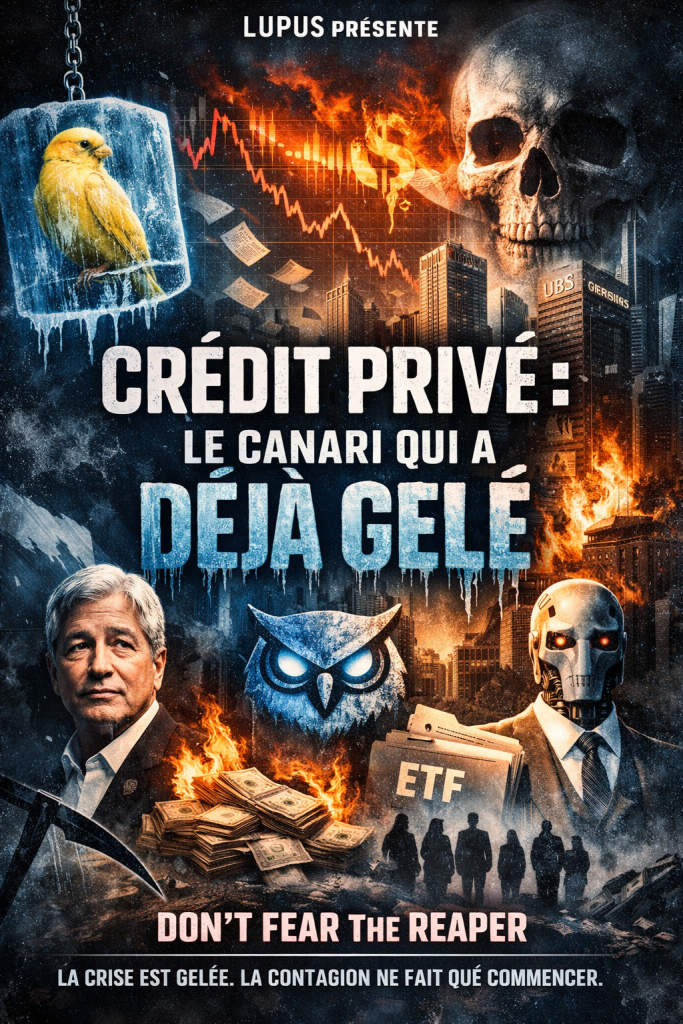
Le canari ne prévient plus.
Il est déjà congelé dans la cage.
MFS n’est pas une anecdote.
C’est un symptôme.
On nous vend depuis 10 ans le crédit privé comme :
- Plus flexible que les banques
- Plus sophistiqué
- Mieux structuré
- Moins systémique
En réalité ?
C’est du levier hors bilan déguisé en innovation.
On nous a vendu le crédit privé comme :
- Plus stable
- Plus discipliné
- Moins cyclique
- Protégé des paniques
En réalité ?
C’est :
- De l’illiquide financé par du semi-liquide
- Du levier dissimulé dans des SPV
- Des assureurs-vie recyclant l’épargne des ménages
- Des notations internes complaisantes
Le “capital permanent” n’est pas un miracle.
C’est de l’argent qui ne peut pas sortir assez vite.
Jusqu’au moment où il essaie.
🧨 CE QUI EST EN TRAIN DE CASSER
1️⃣ Le modèle
Structure type :
- 16M£ de fonds propres
- 235M£ de prêts
- Le reste : dette
Effet de levier massif.
Puis :
- Réhypothèque multiple
- Double nantissement
- SPV en cascade
- Opacité
Ce n’est pas du capitalisme moderne.
C’est du 2006 remixé.
2️⃣ La vraie bombe
Le crédit privé repose sur 3 hypothèses :
- Croissance stable
- Valeur des collatéraux stable
- Recyclage permanent de dette
Or :
- Immobilier UK sous pression
- Logiciels sous pression (IA)
- Refinancement plus cher
- Croissance mondiale fragile
Donc ?
Le collatéral devient discutable.
La liquidité disparaît.
La confiance s’évapore.
🔥 LIEN DIRECT AVEC “INTELLIGENCE ABONDANTE”
Ce que personne ne veut voir :
La crise IA + la crise crédit privé sont liées.
Pourquoi ?
Parce que :
- Beaucoup de crédit privé finance des modèles SaaS.
- Beaucoup de SaaS reposent sur du headcount.
- Beaucoup de headcount est attaqué par l’IA.
Donc :
👉 L’IA fragilise les revenus.
👉 Les revenus fragilisent les cash flows.
👉 Les cash flows fragilisent le crédit.
👉 Le crédit fragilise le système.
C’est la boucle.
Tout le monde parlait d’IA.
Personne ne regardait la dette.
14 % de l’Investment Grade américain = entreprises liées à l’IA.
Jusqu’à 35–45 % de certains portefeuilles privés exposés aux logiciels.
Or que fait l’IA ?
Elle :
- Érode les marges SaaS
- Banalise les produits
- Accélère la concurrence
- Compresse les cash flows futurs
Et le crédit privé ?
Il a financé ces cash flows futurs.
Avec effet de levier.
🐀 LES “CAFARDS” DE DIMON (JP Morgan)
Jamie Dimon parle de cafards.
En 2007 aussi on parlait de “cas isolés”.
Bear Stearns hedge funds ? Cas isolé.
New Century ? Cas isolé.
Deux subprime funds ? Cas isolé.
Puis…
La question n’est jamais :
“Est-ce grave ?”
La question est :
“Où est l’effet domino ?”
Ce que Dimon ne dit qu’à moitié
Jamie Dimon parle de 2006.
Il a raison.
Mais ce n’est pas identique.
En 2006 :
Le problème était le logement.
En 2026 :
Le problème est la productivité artificielle
+
La dette qui l’a financée
+
La disparition progressive du travail humain solvable.
Le crédit privé n’est pas isolé.
Il est branché sur :
- L’IA
- Les cash flows SaaS
- Les marchés publics
- Les assureurs
- Les banques
C’est un nœud.
🏦 LE VRAI RISQUE : L’ASSURANCE ET LES BILANS CROISÉS
Ce passage est crucial :
Assureurs vie
Réassureurs offshore
SPV
Capital immobilisé
Crédit privé recyclé
Si pertes → ajustement RBC (capital réglementaire).
Si RBC augmente → besoin de capital.
Si besoin de capital → ventes forcées.
C’est là que la contagion commence.
Les 20 plus gros prêteurs directs détiennent :
- 45 % des BDC
- 20 % des prêts à effet de levier
- 25 % du high yield
Les banques ont :
- 1 300 milliards $ d’exposition aux IFNB
- 1 100 milliards $ d’engagements non tirés
Les assureurs détiennent des poches entières de crédit structuré.
Vous appelez ça “contenu” ?
C’est une chambre d’écho.
Quand le privé casse, le public absorbe.
Quand le public casse, la Fed intervient.
Cycle connu.
Acte II en préparation.
⚠️ SCÉNARIO MACRO SI ÇA DÉRAPE
- Dépréciations crédit privé
- Tension assureurs
- Immobilier tech hubs
- Stress hypothécaire prime
- Contraction crédit
- Bourse -30 à -50 %
Pas demain.
Mais la trajectoire devient visible.
Le vrai problème : la liquidité fictive
Les ETF détiennent désormais plus d’obligations corporate que les banques.
Les teneurs de marché ont disparu.
Les courtiers n’absorbent plus.
En cas de vente :
Il n’y a plus d’amortisseur.
Seulement des preneurs de prix.
Un marché liquide… jusqu’à ce qu’il ne le soit plus.
🎯 WAR ROOM INVESTISSEUR — VERSION CRÉDIT PRIVÉ
🟥 Ce qu’on évite
- Gestionnaires ultra exposés au direct lending
- Business models hyper levier
- Sociétés dépendantes du refinancement court terme
- Immobilier spéculatif
🟨 Ce qu’on surveille
- CDS bancaires
- Spread high yield
- RBC assureurs US
- Liquidité fonds privés
🟩 Ce qu’on renforce
- Défense
- Énergie
- Matières premières stratégiques
- Compute infrastructure
TS2F pur.
🧠 CE QUI EST EN TRAIN DE SE PASSER VRAIMENT
Depuis 2008 :
Les banques ont été contraintes.
Le crédit s’est déplacé hors bilan.
Shadow banking.
Private credit.
SPV.
On a déplacé le risque.
On ne l’a pas supprimé.
Aujourd’hui :
L’IA accélère la pression sur les cash flows.
Le levier devient toxique.
Le système tient tant que :
- La croissance compense le levier.
- La liquidité reste ouverte.
Si les deux se grippent…
La Fed reviendra.
Toujours.
🧬 SYNTHÈSE BLOG À LUPUS
Nous sommes à l’intersection de :
- Intelligence abondante
- Capital hyper levier
- Politique monétaire sous contrainte
- Tensions géopolitiques
C’est un cocktail.
Pas une crise encore.
Mais un point d’inflexion.
Pourquoi le canari est déjà gelé
Un canari mort alerte.
Un canari gelé immobilise.
Blue Owl bloque.
Les spreads s’écartent.
Les défauts PIK montent.
Les ratios de levier explosent.
Mais la vraie panique n’a pas encore commencé.
Pourquoi ?
Parce que les valorisations internes ne reflètent pas encore la réalité du marché.
Quand elles le feront :
La perte comptable deviendra perte réelle.
La suite logique
Scénario probable si la pression continue :
- Défauts concentrés sur le logiciel
- Restructurations
- Baisse des recouvrements
- Stress assureurs
- Élargissement IG
- Blocage d’ETF
- Intervention Fed
Toujours le même film.
Toujours le même dernier acte.
“Don’t Fear The Reaper.”
Le système ne craint pas la mort.
Il craint l’absence de sauvetage.
Conclusion Lupus
Le crédit privé n’est pas la cause.
Il est le révélateur.
Il révèle :
- L’excès de levier
- L’illusion de liquidité
- La concentration sectorielle
- L’opacité systémique
Et surtout :
Il révèle que la révolution IA n’est pas seulement technologique.
Elle est financière.
Le canari n’est plus un avertissement.
Il est une preuve.
Et quand la preuve devient évidente,
les marchés passent brutalement
du déni
à la liquidation.
🎧 Blue Öyster Cult – Don’t Fear The Reaper
Parce qu’en finance moderne,
on ne meurt jamais vraiment.
On est refinancé.
Jusqu’au jour où on ne l’est plus.
☢️ ENCADRÉ CORROSIF
CRÉDIT PRIVÉ : LE SUBPRIME QUI NE DIT PAS SON NOM
On nous avait promis un système plus sûr.
On a juste déplacé le casino hors des banques.
Le crédit privé, c’est :
- Du levier massif
- Des collatéraux recyclés
- Des SPV en cascade
- Des assureurs-vie comme porteurs finaux du risque
- De l’opacité maquillée en sophistication
En 2006, on appelait ça CDO.
En 2026, on appelle ça “direct lending”.
Même mécanique. Nouveau packaging.
🐀 La grande illusion
On répète partout :
“Ce n’est pas systémique.”
Vraiment ?
Quand :
- Les assureurs détiennent les prêts
- Les banques fournissent les lignes
- Les fonds particuliers sont bloqués
- Les collatéraux sont réhypothéqués
Ce n’est pas systémique ?
C’est interconnecté par construction.
💣 Le mensonge central
Le crédit privé prospère tant que :
- Les cash flows montent
- Le refinancement est fluide
- La confiance ne vacille pas
Mais si :
- L’IA compresse les marges SaaS
- L’immobilier ralentit
- Les taux restent élevés
- Les valorisations chutent
Alors le levier devient explosif.
Et le capital “patient” devient capital piégé.
🏦 Le détail qui tue
Le “capital permanent” ?
Ce sont les retraites, les rentes, les épargnants.
Le risque n’a pas disparu.
Il a changé de porteur.
🧨 La vérité brute
Le crédit privé n’est pas une innovation.
C’est un shadow banking hypertrophié
nourri par quinze ans d’argent gratuit.
Ce n’est pas une crise.
Pas encore.
Mais les cafards commencent à sortir.
Et quand les cafards sortent,
ce n’est jamais le premier qui fait tomber le système.
C’est le troisième.
EN COMPLEMENT – CONTAGION : QUAND LE CRÉDIT PRIVÉ INFECTE LE CRÉDIT PUBLIC (ET QUE TOUT LE MONDE FAIT SEMBLANT DE DÉCOUVRIR)
On a longtemps vendu une fable rassurante :
“Le crédit privé, c’est à part.”
“C’est illiquide, donc stable.”
“C’est pour des pros, donc maîtrisé.”
Traduction : c’est opaque, donc on ne voit pas la fumée.
Et maintenant que ça tousse dans l’ombre, voilà que le “public” se met à éternuer.
Étonnant ? Non. Inévitable.
1) LA “TECH” EST DEVENUE UN SECTEUR DE DETTE
On parle d’IA comme d’une révolution industrielle.
En réalité, c’est aussi une révolution obligataire :
- émissions record
- refinancements massifs
- levier “acceptable” tant que la croissance est une religion
- et “Investment Grade” comme indulgence plénière
Le crédit IG avait besoin d’un nouveau dieu.
Il a trouvé le GPU.
2) LE CRÉDIT PRIVÉ N’EST PAS UN AUTRE MONDE : C’EST LE SOUS-SOL DU MÊME IMMEUBLE
La “contagion” n’est pas un accident :
c’est l’architecture.
Même sponsors (PE), mêmes secteurs (software / services), mêmes banques en backstop, mêmes assureurs en dernier porteur, mêmes dérivés en arrière-plan.
Le crédit privé n’a jamais été un marché alternatif :
c’est du shadow banking branché sur la prise murale du système.
3) LA BOMBE : “LIQUIDE POUR LE CLIENT, ILLIQUIDE DANS LE MOTEUR”
Le tour de passe-passe génial :
- actifs illiquides
- promesse de liquidité (trimestrielle, mensuelle, “on verra”)
- valorisations “modélisées”
- clauses assouplies
- PIK qui grimpe
- covenants qui disparaissent
- et un grand sourire : “tout va bien, c’est juste mark-to-model.”
Le marché ne casse pas quand ça va mal.
Il casse quand quelqu’un demande le cash.
4) LES ETF OBLIGATAIRES : LA LIQUIDITÉ QUI FUIT
Pendant que les banques se retirent (bilans, réglementation, Volcker, etc.),
les ETF prennent la place.
Problème :
les ETF ne font pas de marché, ils répercutent la panique.
Quand ça tourne mal :
- les spreads s’écartent
- les volumes se déplacent
- les vendeurs se multiplient
- et les “fournisseurs de liquidité” deviennent des preneurs de liquidité.
Autrement dit : la liquidité est un mirage tant qu’elle n’est pas testée.
5) LE DÉCLENCHEUR ? PAS BESOIN D’UN TSUNAMI : UN SECTEUR SUFFIT
L’histoire ne demande pas un effondrement global.
Il suffit d’un choc concentré :
- software endetté
- marges comprimées par l’IA
- churn accéléré
- pricing power détruit
- LBO fragilisés
- refinancement plus cher
- et la machine à défauts s’allume
Un secteur devient l’épicentre.
Puis les corrélations montent.
Puis les spreads “re-pricent” tout le reste.
Et soudain, l’IG “solide” ressemble à un couloir d’hôpital.
6) LA VÉRITÉ QUI FAIT MAL : LE SYSTÈME A BESOIN D’UN SAUVETAGE POUR RESTER “SÉRIEUX”
Quand la contagion déborde :
- banques exposées via lignes et financements
- assureurs exposés via allocations et arbitrages réglementaires
- BDC exposées en direct
- et public exposé via ETF et fonds “tranquilles”
Alors on réinvente la morale officielle :
“Nous sauvons l’économie réelle.”
(en sauvant la chaîne de collatéraux)
Et la Fed revient :
pas par idéologie,
par nécessité mécanique.
🔥 CONCLUSION (VERSION BRUTE)
Le crédit privé n’a pas “infecté” le public.
Il a simplement révélé ceci :
tout le crédit est désormais un seul organisme,
avec des organes visibles (public)
et des organes cachés (privé).
Quand l’organe caché nécrose,
le visible fait des spasmes.
Et les commentateurs appellent ça “surprise”.
Non.
C’est la facture.
Blue Öyster Cult — Don’t Fear The Reaper colle à merveille : c’est la bande-son idéale de la contagion de crédit quand le système fait semblant de découvrir la mort… tout en vivant de la réanimation permanente.
🔊 Morceau d’accompagnement
Blue Öyster Cult — Don’t Fear The Reaper
Parce que le crédit ne meurt jamais : il est réanimé. Et chaque réanimation coûte plus cher que la précédente.
Ne craignez pas la faucheuse : craignez le moment où le marché demande le cash.
“Don’t fear the Reaper” — le marché ne la craint pas. Il la finance, puis exige un bailout quand elle se présente à l’accueil.
Réaliser un don ponctuel
Réaliser un don mensuel
Réaliser un don annuel
Choisir un montant
Ou saisissez un montant personnalisé :
Votre contribution est appréciée.
Votre contribution est appréciée.
Votre contribution est appréciée.
TOUS LES MESSAGES SONT LUS. UNE REPONSE N’EST PAS SYSTEMATIQUE
En savoir plus sur Le blog A Lupus un regard hagard sur Lécocomics et ses finances
Abonnez-vous pour recevoir les derniers articles par e-mail.
Catégories :Collapsologie, Commentaire de Marché, Etats-Unis, Europe, Marché Obligataire


💣 CRÉDIT PRIVÉ : LE CANARI N’EST PAS EN TRAIN DE CHANTER. IL EST DÉJÀ MORT.
Blue Owl bloque les retraits.
MFS explose avec 930 millions £ de garanties fantômes.
KKR, Apollo, Blackstone déprécient.
UBS parle de défauts à 15 %.
Dimon évoque 2006–2007.
Ce n’est plus un incident isolé.
C’est une mécanique.
Le crédit privé était présenté comme :
En réalité :
Le système repose sur une illusion simple :
tout va bien tant que personne ne demande son argent.
Le problème ?
Les particuliers sont entrés dans la danse.
Et quand le retail panique,
la liquidité disparaît.
Private Credit → BDC → Banques → ETF → Marchés publics.
La contagion a commencé.
Le canari dans la mine n’est pas en train de suffoquer.
Il est déjà gelé.
🔎 Analyse complète sur le Blog à Lupus.
J’aimeAimé par 1 personne