

 NI PUB, NI SPONSOR, NI SUBVENTION, SEULEMENT VOUS ET NOUS....SOUTENEZ CE BLOG FAITES UN DON



La guerre visible et la bombe invisible
Les missiles font la une.
Les spreads font l’Histoire.
Les frappes américano-israéliennes contre l’Iran ont ouvert une séquence dangereuse.
Mais le risque réel ne se situe pas là où l’attention médiatique se concentre.
Ce qui compte n’est pas l’explosion.
C’est la friction.
FRAPPES US CONTRE L’IRAN
+ Crise du crédit privé
= Stress systémique en formation ?
Ce qui se joue n’est pas un simple épisode militaire.
Ce qui se joue, c’est une collision :
- géopolitique dure
- tension énergétique
- fragilité du crédit
- surendettement occidental
- architecture financière déjà fissurée
Et cette collision ne produit jamais de l’eau tiède.
I. L’IRAN JOUE L’ESCALADE CONTRÔLÉE
Les signaux envoyés par Téhéran sont clairs :
- frappes contre installations militaires régionales
- pas d’attaque sur sol américain
- discours favorable à la désescalade
- confirmation que le sommet du régime tient
Traduction stratégique :
L’Iran ne cherche pas la guerre totale.
Il cherche le levier asymétrique.
Ce levier a un nom :
Strait of Hormuz
20 % du pétrole mondial y transite.
Mais fermer Ormuz serait suicidaire.
Le vrai outil est plus subtil.
Une frappe américaine sérieuse =
1️⃣ Prime de risque immédiate sur le Brent
2️⃣ Volatilité explosive sur le gaz
3️⃣ Stress sur les chaînes logistiques
Même sans fermeture effective d’Ormuz,
la simple menace suffit à :
- déclencher des couvertures spéculatives
- faire exploser les options énergie
- déclencher un repositionnement des hedge funds
II. LA FRICTION LOGISTIQUE : LE SCÉNARIO CENTRAL
Déjà :
- pétroliers évitent le détroit
- assureurs retirent couverture
- primes explosent
- armateurs temporisent
Il n’est pas nécessaire de fermer Ormuz.
Il suffit de créer de l’incertitude.
Le marché pétrolier fonctionne sur la fluidité.
Quand la fluidité se grippe, le prix monte.
III. LE MARCHÉ EST SOUS-PROTÉGÉ
Données clés :
- Volatilité implicite Brent ≈ 60 (vs 90 en juin)
- Skew call modéré
- Positionnement hedge funds loin des extrêmes
👉 Traduction :
Le marché n’est pas couvert pour une escalade prolongée.
Si l’opération dépasse quelques jours :
Repricing brutal.
IV. L’OR : SIGNAL SILENCIEUX
Or > 5 000 $ / oz.
Volatilité comprimée.
Positionnement fonds gérés faible.
Le marché n’est pas massivement long.
Donc le potentiel d’accélération existe.
L’or ne réagit pas aux discours.
Il réagit à la perte de confiance systémique.
V. LE VRAI PROBLÈME : L’INFLATION RÉIMPORTÉE
IMPACT MARCHÉS : LE SÉQUENÇAGE PROBABLE
Phase 1 : Réflexe Risk-Off
- Or en hausse
- Dollar en hausse
- Obligations US court terme achetées
- VIX en expansion
- Tech vendue
La géopolitique active l’instinct primaire du marché.
Mais le vrai sujet vient après.
Phase 2 : Inflation importée
Si le pétrole s’installe durablement > 100 $ :
- inflation énergétique
- pression sur les banques centrales
- marges compressées
Federal Reserve se retrouve coincée.
Couper les taux ?
Impossible si inflation repart.
Maintenir haut ?
Explosion du crédit.
Si le Brent s’installe durablement >110 $ :
- pression inflationniste
- marges industrielles compressées
- Fed coincée
Federal Reserve ne peut pas couper si l’énergie repart.
Mais maintenir les taux élevés crée un autre risque.
VI. LE CRÉDIT PRIVÉ : LE LEVIER FRAGILE
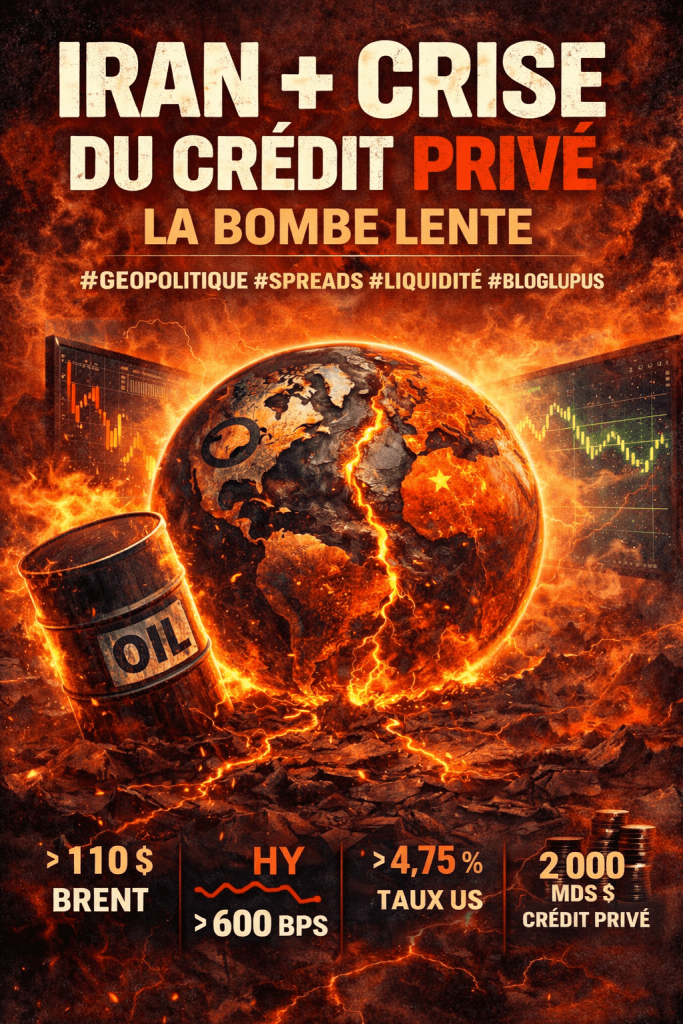
Le private credit représente environ 2 000 milliards $.
Caractéristiques :
- dette illiquide
- taux variables
- valorisations internes
- peu de marché secondaire
Si :
- taux restent élevés
- spreads HY >600 bps
- croissance ralentit
Alors les refinancements bloquent.
Et les défauts émergent.
Ce ne sera pas spectaculaire.
Ce sera progressif.
VII. LA MÉCANIQUE DU STRESS
Escalade prolongée
⬇
Brent >110 $
⬇
Inflation
⬇
Taux élevés maintenus
⬇
Refinancements plus chers
⬇
Spreads qui s’écartent
⬇
Crédit privé sous tension
⬇
Contraction du crédit global
La guerre est le déclencheur.
La liquidité est le mécanisme.
Le private credit, c’est :
- financement hors bilan bancaire
- dette illiquide
- effet de levier discret
- valorisations internes
Si :
- les taux restent élevés
- la croissance ralentit
- les spreads s’écartent
Alors :
➡ refinancements bloqués
➡ défauts invisibles
➡ NAV fictives
La géopolitique agit ici comme catalyseur.
Le choc énergétique accélère les défauts.
VIII. LE DOLLAR ET LE RISQUE SYSTÉMIQUE
Chaque crise renforce le dollar à court terme.
Mais à moyen terme :
- militarisation du commerce
- usage stratégique des sanctions
- alternatives explorées par les BRICS
La domination monétaire s’érode par excès d’usage.
Bis repetita : Chaque crise géopolitique renforce le dollar à court terme.
Mais à moyen terme :
- sanctions répétées
- militarisation du commerce
- usage politique du système SWIFT
Accélèrent la recherche d’alternatives.
BRICS observent.
China apprend.
La domination monétaire se fragilise par excès d’usage.
IX. LE SCÉNARIO LE PLUS PROBABLE
Pas guerre totale.
Pas fermeture complète d’Ormuz.
Mais :
Escalade contrôlée + friction logistique + prime géopolitique durable.
Et dans ce scénario :
La bombe n’est pas militaire.
Elle est inflationniste.
Et l’inflation est l’ennemi mortel du crédit.
LE SCENARIO NOIR
Si :
- l’Iran riposte indirectement
- les Houthis élargissent le théâtre
- Israël intensifie
- les États-Unis réengagent massivement
Alors :
1️⃣ pétrole durablement haut
2️⃣ inflation collante
3️⃣ Fed paralysée
4️⃣ crédit privé sous stress
5️⃣ spreads qui explosent
6️⃣ correction actions sévère
Et dans ce cas :
Ce ne sera pas un krach spectaculaire.
Ce sera une dégradation lente et corrosive.
CE QUE LE MARCHE SURVEILLE VRAIMENT
Pas les bombes.
Les spreads.
- HY US
- CLO
- ETF de private credit
- Volume repo
- Dollar funding
La guerre est un bruit.
La liquidité est le signal.
CONCLUSION
L’Occident est déjà fragile :
- dette historique
- private credit opaque
- banques centrales coincées
- polarisation politique
La frappe US contre l’Iran n’est pas un événement isolé.
C’est un multiplicateur de tension.
Et lorsque :
- géopolitique
- énergie
- crédit
- inflation
s’alignent dans la mauvaise direction,
les marchés cessent d’être rationnels.
Ils deviennent mécaniques.
La frappe contre l’Iran ne déclenche pas automatiquement un krach.
Mais elle augmente la probabilité d’un stress financier latent.
Ce qui fera vaciller les marchés ne sera pas un missile.
Ce sera :
- un Brent durablement haut
- des spreads qui s’écartent
- un crédit privé qui se contracte
La guerre fait du bruit.
Les spreads font les crises.
⚡ FORMULE FINALE BLOG À LUPUS
Le baril est la mèche.
Le crédit est la charge.
Et le système financier occidental est déjà sous pression.
La guerre ne fait pas tomber les marchés.
La guerre révèle ce qui était déjà fragile.
Et le crédit privé est aujourd’hui plus fragile que le pétrole.
⬛ ENCADRÉ EXPLOSIF
PRIVATE CREDIT : LE LEHMAN SILENCIEUX ?
On parle pétrole.
On parle Iran.
On parle missiles.
Mais le vrai champ de mines est ailleurs.
Il est dans les bilans invisibles.
I. CE QUE PERSONNE NE VEUT REGARDER
Le private credit, c’est :
- 1 800 à 2 000 milliards de dollars estimés
- dette non cotée
- valorisations internes
- absence de marché secondaire liquide
Ce n’est pas régulé comme les banques.
Ce n’est pas transparent comme les marchés obligataires.
C’est une poche de levier hors radar.
II. POURQUOI LE CHOC IRAN PEUT DÉCLENCHER LE RESTE
Un choc énergétique durable :
- compresse les marges des entreprises financées en dette privée
- ralentit la croissance
- bloque les refinancements
Or le private credit fonctionne sur une hypothèse implicite :
La liquidité reviendra toujours.
Mais si :
- les taux restent élevés
- les spreads HY s’écartent
- les investisseurs demandent leur argent
Alors la mécanique s’enraye.
III. LA BOMBE : LES VALORISATIONS
Les fonds de private credit ne marquent pas au marché quotidiennement.
Ils marquent au modèle.
Ce qui signifie :
- défauts retardés
- pertes lissées
- illusion de stabilité
Jusqu’au moment où le refinancement échoue.
Et là, la perte devient réelle.
IV. QUI PORTE LE RISQUE ?
- Fonds de pension
- Assureurs
- Banques via expositions indirectes
- Family offices
Ce n’est pas concentré.
C’est diffus.
Et le risque diffus est le plus dangereux.
V. LE SCÉNARIO LEHMAN SILENCIEUX
Ce ne sera pas une grande banque en faillite.
Ce sera :
- une série de défauts discrets
- une montée progressive des spreads
- une contraction du crédit
- un gel progressif de la liquidité
Pas un effondrement brutal.
Une asphyxie.
VI. LA VARIABLE DÉCLENCHEUR
La frappe contre l’Iran n’est pas la cause.
Elle est le catalyseur.
Elle ajoute :
- inflation
- tension sur les taux
- volatilité
- aversion au risque
Et dans un système déjà surendetté, le moindre choc externe accélère les fissures internes.
⚡ FORMULE FINALE
Le pétrole fait peur aux écrans.
Le private credit devrait faire peur aux bilans.
Et aujourd’hui, les bilans sont plus fragiles que les raffineries.
EN COMPLEMENT : 📊 BLOC CHIFFRÉ
Niveaux critiques à surveiller (Stress Iran + Crédit privé)
Ce ne sont pas les bombes qu’il faut regarder.
Ce sont les seuils techniques.
1️⃣ PÉTROLE – Brent
- 🔹 90 $ : prime géopolitique standard
- 🔹 100 $ : pression inflationniste sérieuse
- 🔴 110–120 $ : choc macro significatif
- 🔥 >130 $ : risque récession synchronisée
Au-delà de 110 $, les modèles de marges industrielles commencent à dérailler.
2️⃣ SPREAD HIGH YIELD US
- 🔹 350 bps : normalisation
- 🔹 450 bps : tension
- 🔴 550–600 bps : stress sérieux
- 🔥 >700 bps : dynamique de crise
Le private credit suit le HY avec retard.
Quand le HY dépasse 600 bps,
les refinancements privés se bloquent.
3️⃣ VIX
- 🔹 18–22 : volatilité normale
- 🔹 25–30 : stress tactique
- 🔴 35 : risk-off large
- 🔥 >40 : dislocation
Le VIX n’est pas la cause.
Il mesure la nervosité sur la liquidité.
4️⃣ Taux US 10 ans
- 🔹 4,00–4,50 % : zone inconfortable
- 🔴 >4,75 % : pression sur financement corporate
- 🔥 >5 % : strangulation du levier
Le private credit a prospéré avec des taux bas.
Au-dessus de 5 %, la mécanique se grippe.
5️⃣ Dollar Index (DXY)
- 🔹 100–104 : stabilité
- 🔴 >106 : stress global
- 🔥 >110 : tension systémique mondiale
Un dollar fort = financement mondial plus coûteux.
🧠 SCHÉMA MÉCANIQUE
Choc Iran → Stress Crédit → Contagion
Voici la séquence logique.
Étape 1 : Choc énergétique
Frappe US →
Risque Ormuz →
Brent >100 $
⬇
Inflation énergétique
⬇
Banques centrales contraintes
Étape 2 : Taux élevés maintenus
Fed ne peut pas couper.
Taux longs restent élevés.
⬇
Refinancements plus coûteux.
Étape 3 : Entreprises fragiles sous pression
Entreprises financées en private credit :
- marges comprimées
- dette floating rate
- cash-flow réduit
⬇
Défauts progressifs.
Étape 4 : Spread HY s’élargit
Marché coté anticipe.
Spread >600 bps.
⬇
Blocage des sorties private credit.
Étape 5 : Illiquidité
Pas de marché secondaire profond.
Valorisations marquées au modèle.
⬇
Découverte tardive des pertes.
Étape 6 : Contagion
- Fonds de pension touchés
- Assureurs exposés
- Banques via lignes de crédit
⬇
Ralentissement crédit global.
⬇
Marchés actions sous pression.
⚠ POINT CRITIQUE
Le private credit n’est pas systémique comme Lehman.
Il est diffus.
Et le diffus est plus difficile à stopper.
Ce n’est pas une explosion.
C’est une contraction.
🔥 SCÉNARIO SYNTHÉTIQUE
Si simultanément :
- Brent >110 $
- HY >600 bps
- 10 ans >4,75 %
- DXY >106
Alors :
On entre en zone de risque macro-financier sérieux.
⚡ FORMULE LUPUS
La guerre déclenche le bruit.
Les spreads déclenchent la crise.
Surveille les spreads.
Monsieur Comédie de Trust est parfaitement cohérent avec le papier.
Parce que ce morceau n’est pas seulement du hard rock.
C’est une dénonciation de la mise en scène du pouvoir.
Et cet article parle précisément de cela :
- la guerre comme théâtre
- la géopolitique comme dramaturgie
- la finance comme mécanique invisible
- les dirigeants comme acteurs sous projecteurs
🎧 Pourquoi c’est stratégiquement pertinent
1️⃣ “Monsieur Comédie” = la politique spectacle
Les frappes.
Les déclarations martiales.
Les communiqués.
Les vidéos présidentielles.
Tout cela relève de la scène.
Mais pendant que la scène s’agite :
- les spreads s’écartent
- le Brent grimpe
- le crédit se contracte
Trust l’avait formulé avant l’ère des algorithmes :
Le pouvoir joue.
Le système encaisse.
2️⃣ Le contraste parfait avec l’article
Le papier dit :
La guerre fait du bruit.
Les spreads font les crises.
Trust dit :
Monsieur Comédie joue son rôle.
C’est cohérent.
Parce que pendant que les dirigeants jouent la partition martiale,
les marchés recalculent le risque.
La guerre est un spectacle.
Réaliser un don ponctuel
Réaliser un don mensuel
Réaliser un don annuel
Choisir un montant
Ou saisissez un montant personnalisé :
Votre contribution est appréciée.
Votre contribution est appréciée.
Votre contribution est appréciée.
TOUS LES MESSAGES SONT LUS.UNE N’EST PAS SYSTEMATIQUE
En savoir plus sur Le blog A Lupus un regard hagard sur Lécocomics et ses finances
Abonnez-vous pour recevoir les derniers articles par e-mail.


IRAN + CRÉDIT PRIVÉ = BOMBE LENTE
Ce ne sont pas les missiles qui inquiètent les marchés.
Ce sont les spreads.
Une frappe américaine contre l’Iran peut faire monter le Brent.
Mais ce qui peut casser le système, c’est autre chose :
Le pétrole déclenche l’inflation.
L’inflation bloque la Fed.
Les taux élevés étranglent le private credit.
Et le private credit, c’est 2 000 milliards de dette illiquide.
Pas marquée au marché.
Pas transparente.
Pas prête pour un choc prolongé.
Ce ne sera pas un Lehman spectaculaire.
Ce sera une asphyxie lente.
Surveille les spreads, pas les communiqués militaires.
J’aimeAimé par 1 personne